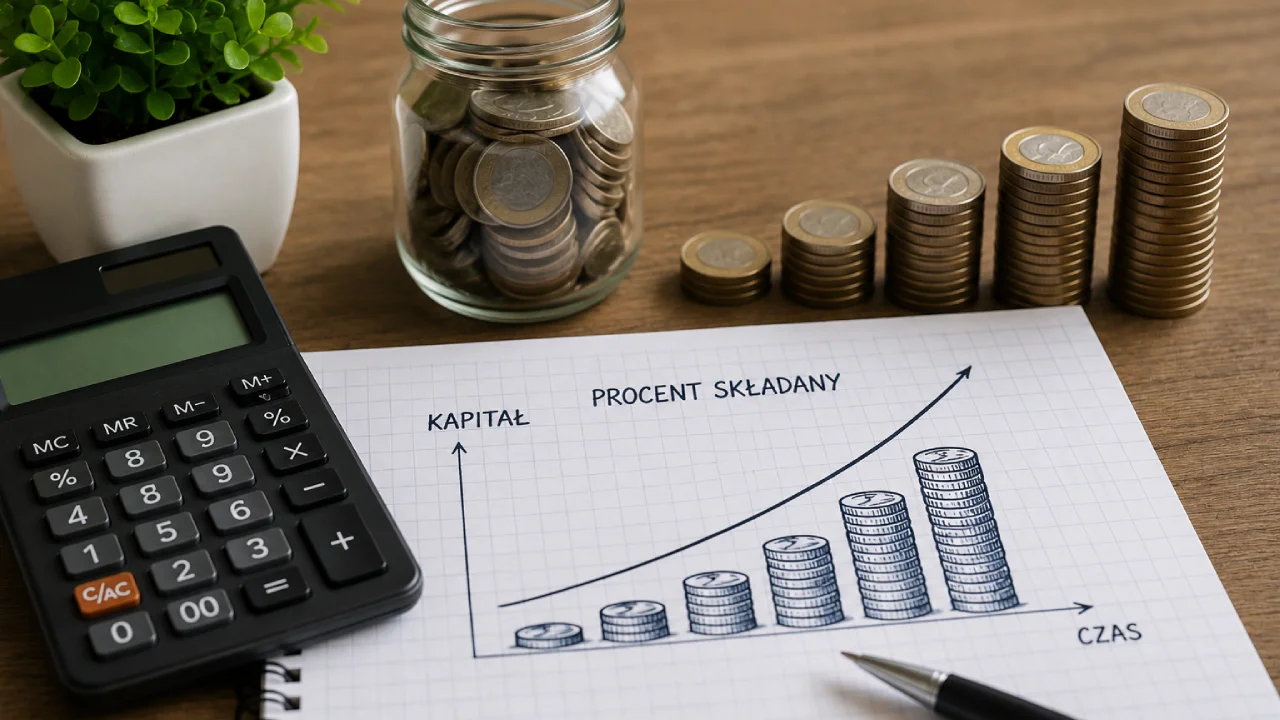
Procent składany pozwala obliczyć, jak może zmieniać się wartość oszczędności lub inwestycji, gdy wypracowany zysk zostaje dopisany do kapitału i zaczyna generować kolejne odsetki. W odróżnieniu od procentu prostego zysk nie jest naliczany wyłącznie od początkowej wpłaty, ale również od wcześniej zgromadzonych odsetek.
Mechanizm można obliczyć samodzielnie za pomocą wzoru matematycznego. Przy prostych założeniach nie jest to szczególnie trudne. Obliczenia stają się jednak bardziej rozbudowane, gdy dochodzą regularne wpłaty, różne okresy kapitalizacji, podatki i zmienna stopa zwrotu.
Dlatego warto znać podstawowy wzór, ale przy planowaniu własnego oszczędzania wygodniej skorzystać z kalkulatora procentu składanego.
Czym jest procent składany?
Procent składany oznacza naliczanie zysku od aktualnej wartości kapitału.
Jeżeli odsetki zostają dopisane do oszczędności, w następnym okresie tworzą część podstawy do kolejnego naliczenia.
Załóżmy, że wpłacamy 10 000 zł przy oprocentowaniu wynoszącym 5% rocznie.
Po pierwszym roku zysk wyniesie:
10 000 zł × 5% = 500 zł
Kapitał wzrośnie do:
10 500 zł
W drugim roku oprocentowanie zostanie naliczone już od kwoty 10 500 zł:
10 500 zł × 5% = 525 zł
Po dwóch latach zgromadzona kwota wyniesie:
11 025 zł
Zysk w drugim roku jest wyższy, mimo że oprocentowanie się nie zmieniło. Wynika to z naliczania odsetek również od wcześniejszego zysku.
Jaki jest wzór na procent składany?
Podstawowy wzór wygląda następująco:
K = K₀ × (1 + r)ⁿ
gdzie:
- K – końcowa wartość kapitału,
- K₀ – kapitał początkowy,
- r – stopa procentowa w jednym okresie kapitalizacji,
- n – liczba okresów kapitalizacji.
Jeżeli oprocentowanie wynosi 6%, w obliczeniach należy zapisać je jako:
0,06
Liczba okresów zależy od czasu oszczędzania i częstotliwości kapitalizacji.
Przy kapitalizacji rocznej i oszczędzaniu przez 10 lat liczba okresów wynosi 10.
Przy kapitalizacji miesięcznej przez 10 lat będzie to:
10 × 12 = 120 okresów
Jak obliczyć procent składany krok po kroku?
Załóżmy następujące dane:
- kapitał początkowy: 10 000 zł,
- oprocentowanie: 5% rocznie,
- okres oszczędzania: 10 lat,
- kapitalizacja: raz w roku.
Krok 1. Zamień procent na zapis dziesiętny
Oprocentowanie 5% zapisujemy jako:
5 ÷ 100 = 0,05
Krok 2. Dodaj 1
1 + 0,05 = 1,05
Krok 3. Podnieś wynik do potęgi odpowiadającej liczbie lat
1,05¹⁰ = około 1,6289
Krok 4. Pomnóż przez kapitał początkowy
10 000 zł × 1,6289 = około 16 289 zł
Po 10 latach kapitał wyniesie około:
16 289 zł
Łączny zysk to około:
6289 zł
Przykład procentu składanego dla 20 000 zł
Przyjmijmy:
- kapitał początkowy: 20 000 zł,
- oprocentowanie: 6% rocznie,
- okres: 15 lat,
- kapitalizacja roczna.
Wzór:
K = 20 000 × (1 + 0,06)¹⁵
Po wykonaniu obliczenia otrzymujemy około:
47 931 zł
Oznacza to, że kapitał początkowy wzrósł o około:
27 931 zł
Wynik nie uwzględnia podatków, opłat ani inflacji.
Procent składany przy kapitalizacji miesięcznej
Jeżeli kapitalizacja odbywa się częściej niż raz w roku, podstawowy wzór należy odpowiednio rozbudować:
K = K₀ × (1 + r ÷ m)ᵐᵗ
gdzie:
- K – końcowa wartość kapitału,
- K₀ – kapitał początkowy,
- r – roczna stopa procentowa,
- m – liczba kapitalizacji w ciągu roku,
- t – liczba lat.
Dla kapitalizacji miesięcznej:
m = 12
Przy kapitalizacji kwartalnej:
m = 4
Przy kapitalizacji półrocznej:
m = 2
Przykład kapitalizacji miesięcznej
Załóżmy:
- kapitał początkowy: 10 000 zł,
- oprocentowanie: 6% rocznie,
- okres: 10 lat,
- kapitalizacja miesięczna.
Podstawiamy dane:
K = 10 000 × (1 + 0,06 ÷ 12)¹²⁰
Miesięczna stopa wynosi:
0,06 ÷ 12 = 0,005
Liczba okresów:
12 × 10 = 120
Końcowy wynik wynosi około:
18 194 zł
Przy kapitalizacji rocznej dla tych samych założeń kapitał wyniósłby około:
17 908 zł
Częstsza kapitalizacja zwiększa końcową wartość kapitału, choć różnica nie zawsze jest bardzo duża.
Kapitalizacja roczna, kwartalna i miesięczna
Przy kapitale 10 000 zł, oprocentowaniu 6% rocznie i okresie 10 lat wyniki mogą wyglądać następująco:
| Kapitalizacja | Końcowy kapitał |
|---|---|
| Roczna | około 17 908 zł |
| Kwartalna | około 18 140 zł |
| Miesięczna | około 18 194 zł |
Im częściej zysk jest dopisywany do kapitału, tym wcześniej zaczyna generować kolejne odsetki.
W praktyce należy jednak sprawdzić, czy podawane oprocentowanie jest nominalne, efektywne oraz czy produkt nie zawiera dodatkowych kosztów.
Jak obliczyć sam zysk?
Jeżeli znamy końcową wartość kapitału, zysk można obliczyć według wzoru:
Zysk = kapitał końcowy − kapitał początkowy
Przykład:
- kapitał początkowy: 10 000 zł,
- kapitał końcowy: 16 289 zł.
16 289 zł − 10 000 zł = 6289 zł
Zysk wynosi około:
6289 zł
Jeżeli w trakcie oszczędzania dokonywano dodatkowych wpłat, od kapitału końcowego trzeba odjąć sumę wszystkich wpłaconych środków.
Jak obliczyć procent składany z regularnymi wpłatami?
Przy regularnych wpłatach obliczenia są bardziej skomplikowane, ponieważ każda wpłata pracuje przez inny czas.
Pierwsza wpłata ma najwięcej czasu na generowanie zysków, a ostatnia najmniej.
Dla regularnych wpłat wykonywanych na koniec każdego okresu można zastosować wzór na przyszłą wartość renty:
K = W × [((1 + r)ⁿ − 1) ÷ r]
gdzie:
- K – końcowa wartość wpłat,
- W – wysokość regularnej wpłaty,
- r – stopa procentowa w jednym okresie,
- n – liczba wpłat.
Jeżeli oprócz regularnych wpłat istnieje kapitał początkowy, należy osobno obliczyć jego przyszłą wartość, a następnie dodać oba wyniki.
Przykład regularnego oszczędzania 500 zł miesięcznie
Załóżmy:
- miesięczna wpłata: 500 zł,
- okres oszczędzania: 10 lat,
- średnia stopa zwrotu: 6% rocznie,
- kapitalizacja miesięczna,
- wpłaty na koniec miesiąca.
Liczba wpłat wynosi:
10 × 12 = 120
Suma własnych wpłat:
500 zł × 120 = 60 000 zł
Przy miesięcznej stopie wynoszącej około 0,5% końcowa wartość oszczędności może wynieść około:
81 940 zł
Zysk ponad sumę wpłat to około:
21 940 zł
Wynik jest orientacyjny i zakłada niezmienną stopę zwrotu przez cały okres.
Wpłata na początku czy na końcu miesiąca?
Moment wykonania regularnej wpłaty ma wpływ na końcowy wynik.
Jeżeli środki trafiają na rachunek na początku miesiąca, pracują o jeden okres dłużej niż wpłaty wykonywane na końcu miesiąca.
Różnica przy pojedynczej wpłacie jest niewielka, ale po wielu latach może stać się zauważalna.
W praktyce ważniejsze od konkretnego dnia jest zachowanie regularności.
Jak obliczyć procent składany po 5, 10 i 20 latach?
Załóżmy:
- kapitał początkowy: 15 000 zł,
- oprocentowanie: 7% rocznie,
- kapitalizacja roczna,
- brak dodatkowych wpłat.
| Okres | Końcowa wartość |
| 5 lat | około 21 038 zł |
| 10 lat | około 29 507 zł |
| 20 lat | około 58 045 zł |
| 30 lat | około 114 184 zł |
Po pierwszych 10 latach kapitał niemal się podwaja.
W kolejnych 20 latach wzrost przyspiesza, ponieważ coraz większą część podstawy stanowią wcześniej wypracowane zyski.
To właśnie czas odpowiada za najsilniejszy efekt procentu składanego.
Jak stopa procentowa wpływa na wynik?
Nawet niewielka różnica w stopie zwrotu może mocno wpłynąć na końcową wartość kapitału.
Załóżmy:
- kapitał początkowy: 20 000 zł,
- okres: 20 lat,
- kapitalizacja roczna.
| Roczna stopa | Końcowy kapitał |
| 3% | około 36 122 zł |
| 5% | około 53 066 zł |
| 7% | około 77 394 zł |
| 9% | około 112 088 zł |
Różnica między stopą 3% i 9% wynosi prawie 76 tys. zł.
Wyższa oczekiwana stopa zwrotu zwykle wiąże się jednak z większym ryzykiem. Nie należy traktować wysokiego wyniku z kalkulatora jako gwarancji.
Jak czas wpływa na wynik?
Im dłużej kapitał pozostaje zainwestowany, tym większa część końcowej kwoty może pochodzić z wypracowanych zysków.
Załóżmy:
- kapitał początkowy: 10 000 zł,
- oprocentowanie: 6% rocznie.
| Okres | Końcowy kapitał | Zysk |
| 5 lat | około 13 382 zł | około 3382 zł |
| 10 lat | około 17 908 zł | około 7908 zł |
| 20 lat | około 32 071 zł | około 22 071 zł |
| 30 lat | około 57 435 zł | około 47 435 zł |
W pierwszych latach przyrost jest stosunkowo umiarkowany. Największe różnice pojawiają się w długim okresie.
Procent składany a procent prosty
Przy procencie prostym zysk jest naliczany wyłącznie od kapitału początkowego.
Wzór na procent prosty:
K = K₀ × (1 + r × n)
Załóżmy:
- kapitał: 10 000 zł,
- oprocentowanie: 5% rocznie,
- okres: 20 lat.
Przy procencie prostym:
10 000 × (1 + 0,05 × 20) = 20 000 zł
Przy procencie składanym:
10 000 × 1,05²⁰ = około 26 533 zł
Różnica wynosi około:
6533 zł
Wraz z wydłużaniem okresu przewaga procentu składanego rośnie.
Jak uwzględnić podatek od zysków?
Jeżeli zysk podlega opodatkowaniu, kwota pozostająca do dalszej kapitalizacji jest niższa.
Można wykonać uproszczoną symulację przy użyciu stopy zwrotu po opodatkowaniu.
Przykładowo przy oprocentowaniu 5% i podatku wynoszącym 19% efektywna stopa po potrąceniu podatku od zysku wynosi w uproszczeniu:
5% × (1 − 0,19) = 4,05%
Takie podejście nie zawsze idealnie odzwierciedla rzeczywisty sposób rozliczania produktu, ale pozwala uzyskać bardziej ostrożną prognozę.
Wynik zależy od tego:
- kiedy podatek jest pobierany,
- czy zysk jest opodatkowany przy każdej kapitalizacji,
- czy opodatkowanie następuje dopiero przy wypłacie,
- jaki produkt finansowy został wybrany.
Jak uwzględnić inflację?
Nominalny wzrost kapitału nie pokazuje, ile towary i usługi będzie można za niego kupić w przyszłości.
Do oszacowania realnej stopy zwrotu można wykorzystać uproszczone równanie:
realna stopa ≈ stopa nominalna − inflacja
Jeżeli inwestycja przynosi 6% rocznie, a inflacja wynosi 4%, realny wzrost wynosi w przybliżeniu 2%.
Dokładniejsze obliczenie można wykonać według wzoru:
realna stopa = ((1 + stopa nominalna) ÷ (1 + inflacja)) − 1
Dla stopy 6% i inflacji 4%:
(1,06 ÷ 1,04) − 1 = około 1,92%
Oznacza to, że realny wzrost siły nabywczej wynosi około 1,92%, a nie 2%.
Jak obliczyć, ile trzeba wpłacać co miesiąc?
Można również obliczyć, jakiej regularnej wpłaty potrzeba do osiągnięcia określonego celu.
Załóżmy, że celem jest zgromadzenie 200 000 zł w ciągu 20 lat przy średniej stopie 6% rocznie.
Wysokość miesięcznej wpłaty zależy od:
- posiadanego kapitału początkowego,
- momentu wpłaty,
- częstotliwości kapitalizacji,
- zakładanej stopy zwrotu,
- liczby miesięcy.
Takie obliczenie wymaga przekształcenia wzoru na przyszłą wartość regularnych wpłat. Znacznie prostsze jest wykorzystanie kalkulatora i stopniowe zmienianie wpłaty do osiągnięcia oczekiwanego wyniku.
Jak obliczyć czas potrzebny do podwojenia kapitału?
Orientacyjny czas podwojenia kapitału można oszacować za pomocą zasady 72.
Liczbę 72 dzielimy przez roczną stopę procentową.
Przykłady:
- 72 ÷ 3 = około 24 lata,
- 72 ÷ 4 = około 18 lat,
- 72 ÷ 6 = około 12 lat,
- 72 ÷ 8 = około 9 lat,
- 72 ÷ 9 = około 8 lat.
Jest to uproszczona metoda, ale pozwala szybko ocenić tempo wzrostu oszczędności.
Dokładny czas można obliczyć za pomocą logarytmów lub kalkulatora procentu składanego.
Najczęstsze błędy w obliczeniach
Podczas samodzielnego obliczania procentu składanego łatwo popełnić kilka błędów.
Najczęstsze z nich to:
- wpisanie wartości 5 zamiast 0,05 dla 5%,
- pomylenie liczby lat z liczbą okresów kapitalizacji,
- użycie rocznej stopy przy kapitalizacji miesięcznej,
- pominięcie regularnych wpłat,
- dodanie odsetek zamiast ich reinwestowania,
- zbyt wczesne zaokrąglanie wyniku,
- pominięcie podatku i opłat,
- traktowanie zakładanej stopy zwrotu jako gwarantowanej.
Przy kapitalizacji miesięcznej roczną stopę należy podzielić przez 12, a liczbę lat pomnożyć przez 12.
Czy kalkulator poda dokładny wynik?
Kalkulator poda dokładny wynik dla wprowadzonych założeń matematycznych.
Nie oznacza to jednak, że przewidzi rzeczywistą wartość inwestycji.
Rzeczywisty rezultat może różnić się z powodu:
- zmiennej stopy zwrotu,
- opłat,
- podatków,
- przerw w oszczędzaniu,
- nieregularnych wpłat,
- inflacji,
- wcześniejszych wypłat,
- strat inwestycyjnych.
Kalkulator jest przede wszystkim narzędziem do tworzenia symulacji i porównywania scenariuszy.
Jak korzystać z kalkulatora procentu składanego?
Do wykonania symulacji potrzebne są zazwyczaj:
- kapitał początkowy,
- wysokość regularnej wpłaty,
- oprocentowanie lub oczekiwana stopa zwrotu,
- okres oszczędzania,
- częstotliwość kapitalizacji.
Najlepiej przygotować kilka wariantów.
Scenariusz ostrożny
- niższa stopa zwrotu,
- mniejsza miesięczna wpłata,
- uwzględnienie podatków i opłat.
Scenariusz podstawowy
- realistyczna stopa zwrotu,
- regularne wpłaty,
- zakładany okres oszczędzania.
Scenariusz optymistyczny
- wyższa stopa zwrotu,
- rosnące wpłaty,
- brak przerw w oszczędzaniu.
Takie porównanie można wykonać w naszym kalkulatorze procentu składanego.
Jak obliczyć procent składany – podsumowanie
Podstawowy wzór na procent składany wygląda następująco:
K = K₀ × (1 + r)ⁿ
Pozwala on obliczyć końcową wartość kapitału przy określonej stopie procentowej i liczbie okresów kapitalizacji.
Przy częstszej kapitalizacji należy podzielić roczną stopę przez liczbę kapitalizacji w roku i odpowiednio zwiększyć liczbę okresów.
Obliczenia komplikują się, gdy dochodzą regularne wpłaty, podatki, opłaty i inflacja. W takich sytuacjach wygodniej skorzystać z kalkulatora procentu składanego.
Największy wpływ na końcowy rezultat mają czas oszczędzania, wysokość wpłat, osiągana stopa zwrotu i reinwestowanie zysków.
Wyniki obliczeń mają charakter orientacyjny i zależą od przyjętych parametrów. Nie stanowią gwarancji zysku ani indywidualnej porady inwestycyjnej.