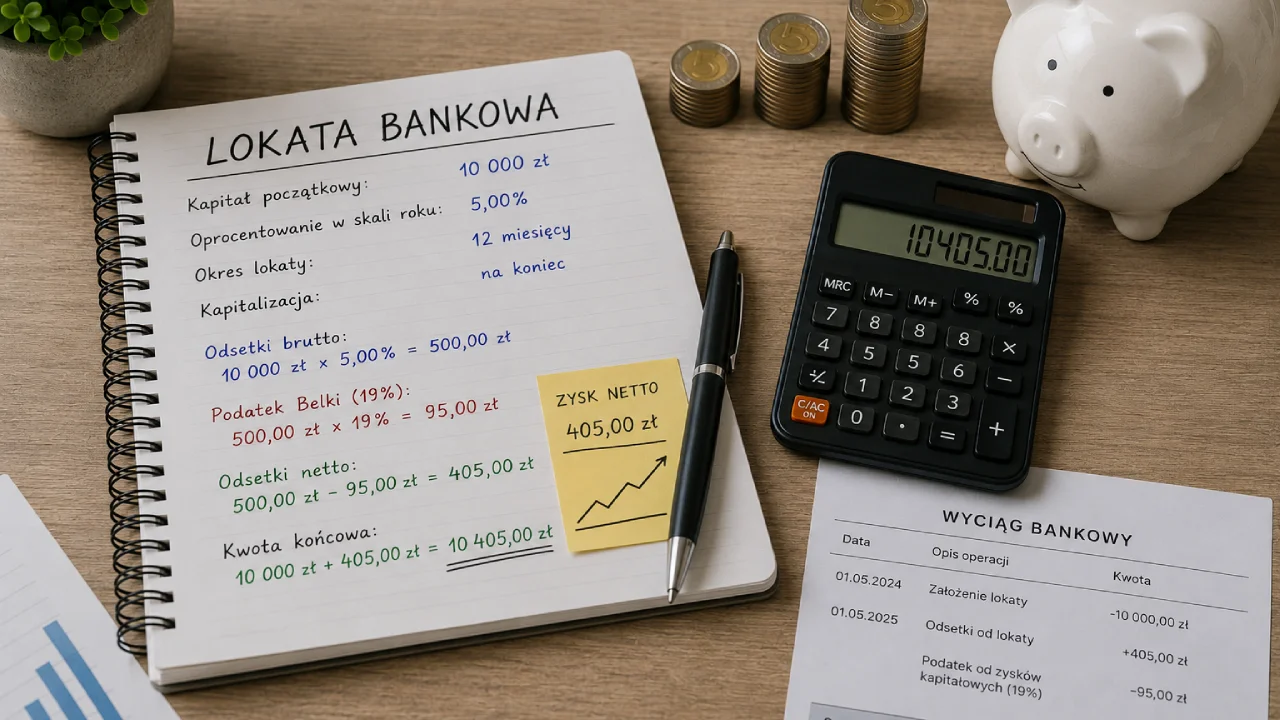
Lokata bankowa pozwala ulokować pieniądze na określony czas w zamian za odsetki. Wysokość końcowego zysku zależy przede wszystkim od wpłaconej kwoty, oprocentowania, czasu trwania lokaty, sposobu kapitalizacji oraz podatku pobieranego od wypracowanych odsetek.
Oprocentowanie lokaty jest zazwyczaj podawane w skali roku. Nie oznacza to, że lokata trwająca trzy miesiące przyniesie odsetki równe pełnej rocznej stawce. Wynik trzeba proporcjonalnie dostosować do okresu przechowywania pieniędzy.
Jeżeli lokata ma oprocentowanie 6% w skali roku, ale trwa tylko trzy miesiące, zysk brutto będzie odpowiadał w uproszczeniu jednej czwartej rocznych odsetek.
Do szybkiego wykonania obliczeń możesz wykorzystać kalkulator lokaty. Po wpisaniu kapitału, oprocentowania i okresu narzędzie pomoże oszacować odsetki oraz końcową wartość oszczędności.
Czym jest lokata bankowa?
Lokata bankowa jest produktem oszczędnościowym, w którym klient przekazuje bankowi określoną kwotę na ustalony czas.
W zamian bank nalicza odsetki zgodnie z warunkami umowy.
Podstawowe elementy lokaty to:
- kapitał początkowy,
- oprocentowanie,
- okres trwania,
- częstotliwość kapitalizacji,
- warunki wcześniejszego zerwania,
- sposób wypłaty kapitału i odsetek.
Po zakończeniu lokaty bank zwraca wpłacony kapitał wraz z należnymi odsetkami pomniejszonymi o odpowiedni podatek.
Od czego zależy zysk z lokaty?
Na wysokość zysku wpływają przede wszystkim:
- kwota wpłaconych pieniędzy,
- oprocentowanie nominalne,
- czas trwania lokaty,
- liczba kapitalizacji,
- podatek od odsetek,
- ewentualne opłaty,
- warunki wcześniejszego zakończenia lokaty.
Większy kapitał i wyższe oprocentowanie zwiększają potencjalny zysk. Dłuższy okres pozwala naliczać odsetki przez więcej dni lub miesięcy.
Częstsza kapitalizacja może zwiększyć wynik, ponieważ dopisane odsetki zaczynają pracować na kolejne odsetki.
Co oznacza oprocentowanie lokaty w skali roku?
Banki najczęściej podają oprocentowanie jako wartość roczną.
Jeżeli lokata ma oprocentowanie 5% w skali roku, oznacza to, że przy pełnym roku i uproszczonych warunkach kapitał 10 000 zł może wypracować:
10 000 zł × 5% = 500 zł brutto
Jeżeli lokata trwa pół roku, odsetki będą odpowiednio niższe:
10 000 zł × 5% × 6 ÷ 12 = 250 zł brutto
Przy lokacie trzymiesięcznej:
10 000 zł × 5% × 3 ÷ 12 = 125 zł brutto
Oprocentowanie 5% nie oznacza więc automatycznie 5% zysku po każdym okresie lokaty.
Jak obliczyć odsetki z lokaty?
W uproszczonym obliczeniu można zastosować wzór:
odsetki brutto = kapitał × oprocentowanie × czas
Oprocentowanie należy zapisać dziesiętnie.
Przykładowo:
- 4% = 0,04,
- 5% = 0,05,
- 6% = 0,06.
Czas trzeba wyrazić jako część roku.
Przykłady:
- 3 miesiące = 3/12 roku,
- 6 miesięcy = 6/12 roku,
- 9 miesięcy = 9/12 roku,
- 12 miesięcy = pełny rok.
Przykład lokaty na 10 000 zł
Załóżmy:
- kapitał: 10 000 zł,
- oprocentowanie: 5% rocznie,
- okres: 12 miesięcy.
Obliczenie:
10 000 × 0,05 = 500 zł
Odsetki brutto wyniosą:
500 zł
Jest to wynik przed potrąceniem podatku.
Jak obliczyć zysk z lokaty po podatku?
W Polsce odsetki od lokat podlegają obecnie 19-procentowemu zryczałtowanemu podatkowi od dochodów kapitałowych. Podatek jest naliczany od wypracowanych odsetek, a nie od całej kwoty znajdującej się na lokacie.
Podstawowe wzory wyglądają następująco:
podatek = odsetki brutto × 19%
odsetki netto = odsetki brutto − podatek
Można zastosować również skrócony wzór:
odsetki netto = odsetki brutto × 81%
Ponieważ po potrąceniu 19% pozostaje 81% odsetek brutto.
Przykład podatku od lokaty
Odsetki brutto wynoszą:
500 zł
Podatek:
500 × 19% = 95 zł
Odsetki netto:
500 − 95 = 405 zł
Po zakończeniu lokaty klient otrzyma:
10 000 zł kapitału + 405 zł odsetek = 10 405 zł
Zysk po podatku wynosi:
405 zł
Pełny wzór na zysk z lokaty
Dla prostej lokaty można użyć wzoru:
zysk netto = kapitał × oprocentowanie × okres × 0,81
Przykład dla lokaty rocznej:
10 000 × 0,05 × 1 × 0,81 = 405 zł
Dla lokaty półrocznej:
10 000 × 0,05 × 6/12 × 0,81 = 202,50 zł
W praktyce bank może stosować obliczenia dzienne oraz określone zasady zaokrąglania, dlatego wynik może minimalnie różnić się od prostego rachunku.
Lokata 10 000 zł na trzy miesiące
Załóżmy:
- kwota: 10 000 zł,
- oprocentowanie: 6% rocznie,
- okres: 3 miesiące.
Odsetki brutto:
10 000 × 0,06 × 3 ÷ 12 = 150 zł
Podatek:
150 × 19% = 28,50 zł
Odsetki netto:
150 − 28,50 = 121,50 zł
Kwota końcowa:
10 000 + 121,50 = 10 121,50 zł
Lokata przyniesie orientacyjnie:
121,50 zł zysku netto
Lokata 20 000 zł na sześć miesięcy
Założenia:
- kapitał: 20 000 zł,
- oprocentowanie: 5,5% rocznie,
- okres: 6 miesięcy.
Odsetki brutto:
20 000 × 0,055 × 6 ÷ 12 = 550 zł
Podatek:
550 × 19% = 104,50 zł
Odsetki netto:
550 − 104,50 = 445,50 zł
Kwota końcowa:
20 445,50 zł
Lokata 50 000 zł na rok
Założenia:
- kapitał: 50 000 zł,
- oprocentowanie: 6% rocznie,
- okres: 12 miesięcy.
Odsetki brutto:
50 000 × 0,06 = 3000 zł
Podatek:
3000 × 19% = 570 zł
Odsetki netto:
3000 − 570 = 2430 zł
Końcowa wartość:
52 430 zł
Ile zarobi lokata 100 000 zł?
Załóżmy oprocentowanie 5% rocznie i okres 12 miesięcy.
Odsetki brutto:
100 000 × 5% = 5000 zł
Podatek:
5000 × 19% = 950 zł
Zysk netto:
5000 − 950 = 4050 zł
Po roku klient otrzyma orientacyjnie:
104 050 zł
Warto pamiętać, że wysoka kwota lokaty może podlegać indywidualnym warunkom banku, limitom promocji albo podziałowi na kilka produktów.
Porównanie lokat dla różnych kwot
Załóżmy oprocentowanie 5% rocznie i okres 12 miesięcy.
| Kapitał | Odsetki brutto | Podatek | Zysk netto |
|---|---|---|---|
| 5000 zł | 250 zł | 47,50 zł | 202,50 zł |
| 10 000 zł | 500 zł | 95 zł | 405 zł |
| 20 000 zł | 1000 zł | 190 zł | 810 zł |
| 50 000 zł | 2500 zł | 475 zł | 2025 zł |
| 100 000 zł | 5000 zł | 950 zł | 4050 zł |
Zysk rośnie proporcjonalnie do kapitału, jeśli pozostałe warunki pozostają takie same.
Porównanie oprocentowania lokaty
Załóżmy:
- kapitał: 20 000 zł,
- okres: 12 miesięcy.
| Oprocentowanie | Zysk brutto | Zysk netto po 19% podatku |
| 3% | 600 zł | 486 zł |
| 4% | 800 zł | 648 zł |
| 5% | 1000 zł | 810 zł |
| 6% | 1200 zł | 972 zł |
| 7% | 1400 zł | 1134 zł |
Różnica jednego punktu procentowego przy kapitale 20 000 zł oznacza około:
200 zł brutto
Po podatku pozostaje około:
162 zł
Czy oprocentowanie lokaty może się zmienić?
Lokata terminowa najczęściej ma oprocentowanie ustalone na okres wskazany w umowie.
Nie oznacza to jednak, że po zakończeniu lokaty bank zaoferuje identyczne warunki.
Nowa lokata lub automatyczne odnowienie może mieć:
- niższe oprocentowanie,
- wyższe oprocentowanie,
- inny okres,
- inne zasady wypłaty,
- dodatkowe warunki.
Przed automatycznym odnowieniem warto sprawdzić nową stawkę. Promocyjne oprocentowanie może obowiązywać wyłącznie przy pierwszym okresie.
Kapitalizacja odsetek – co oznacza?
Kapitalizacja oznacza dopisanie odsetek do kapitału.
Po kapitalizacji kolejne odsetki mogą być naliczane od większej kwoty.
Przykład:
- kapitał początkowy: 10 000 zł,
- po pierwszym okresie dopisano 400 zł netto,
- nowy kapitał: 10 400 zł.
Kolejne odsetki mogą być naliczane od 10 400 zł, a nie od pierwotnych 10 000 zł.
Mechanizm ten opisuje procent składany.
Więcej na ten temat przeczytasz w artykule Procent składany – co to jest i jak działa?.
Lokata z kapitalizacją miesięczną i roczną
Przy kapitalizacji rocznej odsetki są dopisywane raz na zakończenie roku.
Przy kapitalizacji miesięcznej są dopisywane częściej, dzięki czemu wcześniej zaczynają pracować.
Przykład bez podatku i innych kosztów:
- kapitał: 10 000 zł,
- oprocentowanie: 6%,
- okres: rok.
Przy kapitalizacji rocznej:
10 000 × 1,06 = 10 600 zł
Przy kapitalizacji miesięcznej każda miesięczna część odsetek zostaje wcześniej dopisana do kapitału, dlatego końcowy wynik może być nieco wyższy.
Do porównania kapitalizacji możesz wykorzystać kalkulator procentu składanego.
Oprocentowanie nominalne a efektywne
Oprocentowanie nominalne jest stawką podawaną w skali roku.
Oprocentowanie efektywne uwzględnia wpływ kapitalizacji. Przy częstszym dopisywaniu odsetek efektywna stopa może być wyższa od nominalnej.
Jeżeli jednak odsetki są pomniejszane o podatek przy każdej kapitalizacji, wpływa to na kwotę pozostającą do dalszego naliczania.
Dlatego przy porównywaniu lokat warto sprawdzać:
- oprocentowanie nominalne,
- częstotliwość kapitalizacji,
- okres lokaty,
- warunki podatkowe,
- końcową kwotę netto.
Lokata odnawialna i nieodnawialna
Lokata odnawialna po zakończeniu może zostać automatycznie uruchomiona na kolejny okres.
Należy sprawdzić:
- nowe oprocentowanie,
- czas odnowienia,
- możliwość rezygnacji,
- sposób wypłaty odsetek,
- warunki promocyjne.
Lokata nieodnawialna kończy się w ustalonym terminie, a kapitał i odsetki trafiają na wskazany rachunek.
Automatyczne odnowienie może być wygodne, ale nie zawsze zapewnia najlepszą aktualnie dostępną stawkę.
Co się stanie po wcześniejszym zerwaniu lokaty?
Warunki zależą od umowy.
Wcześniejsze zakończenie może oznaczać:
- utratę wszystkich odsetek,
- wypłatę części odsetek,
- obniżenie oprocentowania,
- naliczenie odsetek według innej stawki.
Kapitał najczęściej zostaje zwrócony, ale zysk może być znacznie niższy od planowanego.
Przed wpłatą środków warto sprawdzić, czy część pieniędzy nie będzie potrzebna wcześniej.
Lokata a konto oszczędnościowe
Lokata i konto oszczędnościowe służą podobnemu celowi, ale różnią się dostępem do pieniędzy.
Lokata
Najczęściej:
- ma ustalony okres,
- może mieć stałe oprocentowanie,
- ogranicza swobodny dostęp do środków,
- wcześniejsze zerwanie może pozbawić odsetek.
Konto oszczędnościowe
Najczęściej:
- pozwala dopłacać środki,
- umożliwia wypłaty,
- ma oprocentowanie zmienne,
- może pobierać opłaty za kolejne przelewy.
Wybór zależy od tego, czy ważniejszy jest łatwy dostęp do pieniędzy, czy ustalona stopa na konkretny okres.
Lokata a inflacja
Nominalny zysk nie zawsze oznacza realne zwiększenie wartości oszczędności.
Jeżeli lokata przynosi 5% brutto, a ceny w gospodarce rosną szybciej, siła nabywcza pieniędzy może się zmniejszyć mimo naliczonych odsetek.
Przykład:
- kapitał: 10 000 zł,
- zysk netto: 405 zł,
- końcowa kwota: 10 405 zł.
Jeżeli w tym samym czasie ceny wzrosną bardziej niż wartość netto odsetek, za końcową kwotę można kupić mniej niż wcześniej.
Wpływ wzrostu cen możesz oszacować za pomocą kalkulatora inflacji.
Jak obliczyć realny zysk z lokaty?
Uproszczony sposób polega na porównaniu stopy zwrotu netto z inflacją.
Jeżeli lokata daje około 4,05% netto, a inflacja wynosi 3%, realny wynik jest dodatni.
Uproszczenie:
4,05% − 3% = 1,05%
Dokładniejszy wzór wygląda następująco:
realna stopa = (1 + stopa netto) ÷ (1 + inflacja) − 1
Dla stopy netto 4,05% i inflacji 3%:
1,0405 ÷ 1,03 − 1 ≈ 1,02%
Realny zysk wynosi około 1,02%.
Czy najwyższe oprocentowanie zawsze oznacza najlepszą lokatę?
Nie zawsze.
Oferta z wysoką stawką może zawierać warunki takie jak:
- tylko dla nowych klientów,
- tylko dla nowych środków,
- ograniczona maksymalna kwota,
- obowiązek otwarcia konta,
- korzystanie z karty,
- zgody marketingowe,
- krótki okres obowiązywania,
- automatyczne odnowienie na niższej stawce.
Przy porównywaniu lokat trzeba sprawdzić nie tylko reklamowane oprocentowanie, ale również realny zysk netto dla własnej kwoty.
Nowe środki – co to oznacza?
Promocje mogą obejmować wyłącznie pieniądze, które wcześniej nie znajdowały się w danym banku.
Bank może porównać saldo klienta z określonym dniem odniesienia.
Jeżeli klient miał wcześniej 50 000 zł i wpłaci kolejne 10 000 zł, promocyjna stawka może obowiązywać tylko dla nowych 10 000 zł.
Szczegółowa definicja zawsze powinna znajdować się w regulaminie oferty.
Limit kwoty na lokacie
Wysokie oprocentowanie może obowiązywać tylko do określonego limitu.
Przykład:
- promocyjne 7% do 20 000 zł,
- nadwyżka oprocentowana na 2%.
Jeżeli klient wpłaci 50 000 zł, nie powinien obliczać całego zysku według stawki 7%.
Trzeba policzyć osobno:
- 20 000 zł przy 7%,
- 30 000 zł przy 2%.
Jak porównywać lokaty o różnych okresach?
Nie wystarczy porównać samego oprocentowania.
Lokata trzymiesięczna z oprocentowaniem 6% może przynieść mniejszy zysk kwotowy niż lokata roczna oprocentowana na 5%.
Przykład dla 10 000 zł:
Lokata trzymiesięczna 6%
10 000 × 6% × 3/12 = 150 zł brutto
Lokata roczna 5%
10 000 × 5% = 500 zł brutto
Pierwsza oferta ma wyższą stawkę, ale krótszy czas.
Trzeba również uwzględnić, co stanie się z pieniędzmi po zakończeniu krótszej lokaty.
Jak obliczyć zysk z kolejnych lokat?
Załóżmy, że lokata trzymiesięczna jest odnawiana cztery razy, a oprocentowanie pozostaje na tym samym poziomie.
Jeżeli odsetki są każdorazowo dopisywane do kapitału, zaczyna działać procent składany.
Wyniku nie należy liczyć wyłącznie jako czterokrotność pierwszych odsetek, ponieważ kolejne okresy mogą obejmować większy kapitał.
Dokładne obliczenie wykonasz w kalkulatorze procentu składanego.
Pomocny będzie również artykuł Jak obliczyć procent składany? Wzór, przykłady i kalkulator.
Lokata jako część planu oszczędnościowego
Lokata może służyć do przechowywania pieniędzy przeznaczonych na konkretny cel:
- wakacje,
- samochód,
- remont,
- wkład własny,
- wesele,
- poduszkę finansową,
- większy zakup.
Jeżeli znamy potrzebną kwotę i termin, możemy obliczyć, ile trzeba odkładać każdego miesiąca.
Do takiej symulacji służy kalkulator celu oszczędnościowego.
Przykład celu oszczędnościowego
Załóżmy, że celem jest zgromadzenie 30 000 zł w ciągu dwóch lat.
Osoba posiada już 10 000 zł.
Brakująca kwota:
30 000 − 10 000 = 20 000 zł
Bez uwzględnienia odsetek miesięczna wpłata wynosi:
20 000 ÷ 24 = około 833,33 zł
Jeżeli część środków pracuje na lokacie, konieczna suma własnych wpłat może być nieco niższa.
Regularne oszczędzanie a jednorazowa lokata
Jednorazowa lokata wymaga posiadania kapitału na początku.
Regularne oszczędzanie polega na systematycznym dopłacaniu pieniędzy.
Lokata może być dobrym rozwiązaniem dla środków już zgromadzonych, natomiast regularne wpłaty łatwiej realizować na koncie oszczędnościowym lub w innym produkcie pozwalającym na dopłaty.
Przykłady długoterminowego budowania kapitału znajdziesz w artykułach:
- Odkładanie 500 zł miesięcznie – ile można uzbierać przez 10 lat?,
- Odkładanie 100, 300 i 1000 zł miesięcznie – ile można uzbierać?.
Jak podzielić oszczędności między kilka lokat?
Zamiast wpłacać całość na jeden termin, można rozważyć podział pieniędzy na kilka części.
Przykład:
- 10 000 zł na 3 miesiące,
- 10 000 zł na 6 miesięcy,
- 10 000 zł na 12 miesięcy.
Takie rozwiązanie może zapewnić dostęp do części pieniędzy w różnych terminach.
Jest to czasem określane jako drabina lokat.
Należy jednak porównać oprocentowanie i warunki każdej części. Podział nie gwarantuje wyższego zysku, ale może zwiększyć elastyczność.
Czy warto wpłacić wszystkie oszczędności na lokatę?
Nie zawsze.
Część pieniędzy powinna pozostać łatwo dostępna na:
- niespodziewane rachunki,
- naprawę samochodu,
- leczenie,
- utratę dochodu,
- pilne wydatki domowe.
Jeżeli zerwanie lokaty oznacza utratę odsetek, brak rezerwy może prowadzić do niepotrzebnej straty.
Przed założeniem lokaty warto oddzielić poduszkę finansową od pieniędzy, których prawdopodobnie nie będziemy potrzebować przez wskazany okres.
Jak korzystać z kalkulatora lokaty?
Do wykonania obliczenia potrzebne są:
- kwota kapitału,
- oprocentowanie roczne,
- okres lokaty,
- częstotliwość kapitalizacji, jeśli kalkulator ją uwzględnia,
- sposób uwzględnienia podatku.
Po wpisaniu danych kalkulator lokaty pokaże orientacyjny zysk.
Warto wykonać kilka symulacji:
- różne kwoty,
- kilka poziomów oprocentowania,
- okres 3, 6 i 12 miesięcy,
- kapitalizacja jednorazowa i częstsza,
- wynik brutto i netto.
Najczęstsze błędy podczas obliczania lokaty
Traktowanie oprocentowania jako zysku za cały okres
Oprocentowanie 6% w skali roku nie oznacza 6% zysku po trzech miesiącach.
Pomijanie podatku
Odsetki brutto nie są kwotą, która ostatecznie pozostaje klientowi.
Nieuwzględnianie czasu
Lokata półroczna daje w uproszczeniu połowę rocznych odsetek przy tej samej stawce.
Porównywanie tylko procentów
Wyższa stawka na krótki okres może dać niższy zysk niż niższa stawka na dłuższy czas.
Pomijanie inflacji
Nominalny zysk może nie oznaczać realnego wzrostu wartości pieniędzy.
Ignorowanie warunków promocji
Reklamowane oprocentowanie może obowiązywać tylko do określonej kwoty lub dla nowych środków.
Automatyczne odnowienie bez sprawdzenia stawki
Kolejny okres może być oprocentowany znacznie niżej.
Brak rezerwy finansowej
Konieczność wcześniejszego zerwania może pozbawić klienta odsetek.
Powiązane kalkulatory finansowe
Przy planowaniu oszczędności przydadzą się również:
- kalkulator lokaty – oblicza odsetki i końcową wartość lokaty,
- kalkulator procentu składanego – pokazuje wzrost kapitału po kolejnych kapitalizacjach,
- kalkulator inflacji – pomaga ocenić zmianę siły nabywczej pieniędzy,
- kalkulator celu oszczędnościowego – wylicza, ile trzeba odkładać, aby osiągnąć określoną kwotę.
Jak obliczyć zysk z lokaty po podatku – podsumowanie
Aby obliczyć zysk z lokaty, trzeba znać:
- wysokość kapitału,
- oprocentowanie w skali roku,
- okres trwania,
- częstotliwość kapitalizacji,
- podatek od odsetek.
Uproszczony wzór na odsetki brutto:
odsetki brutto = kapitał × oprocentowanie × część roku
Podatek:
podatek = odsetki brutto × 19%
Zysk netto:
odsetki netto = odsetki brutto × 81%
Przykładowo lokata 10 000 zł oprocentowana na 5% przez rok przynosi:
- 500 zł odsetek brutto,
- 95 zł podatku,
- 405 zł zysku netto.
Przed wyborem oferty warto sprawdzić również limit promocyjnej kwoty, zasady dla nowych środków, konsekwencje wcześniejszego zerwania oraz oprocentowanie po automatycznym odnowieniu.
Skorzystaj z kalkulatora lokaty, aby wprowadzić własną kwotę, okres i oprocentowanie. Następnie porównaj wynik z inflacją oraz alternatywnymi sposobami oszczędzania.
Obliczenia mają charakter orientacyjny. Ostateczny wynik może różnić się ze względu na sposób naliczania dni, kapitalizację, zaokrąglenia, warunki konkretnego banku i zmiany przepisów podatkowych.