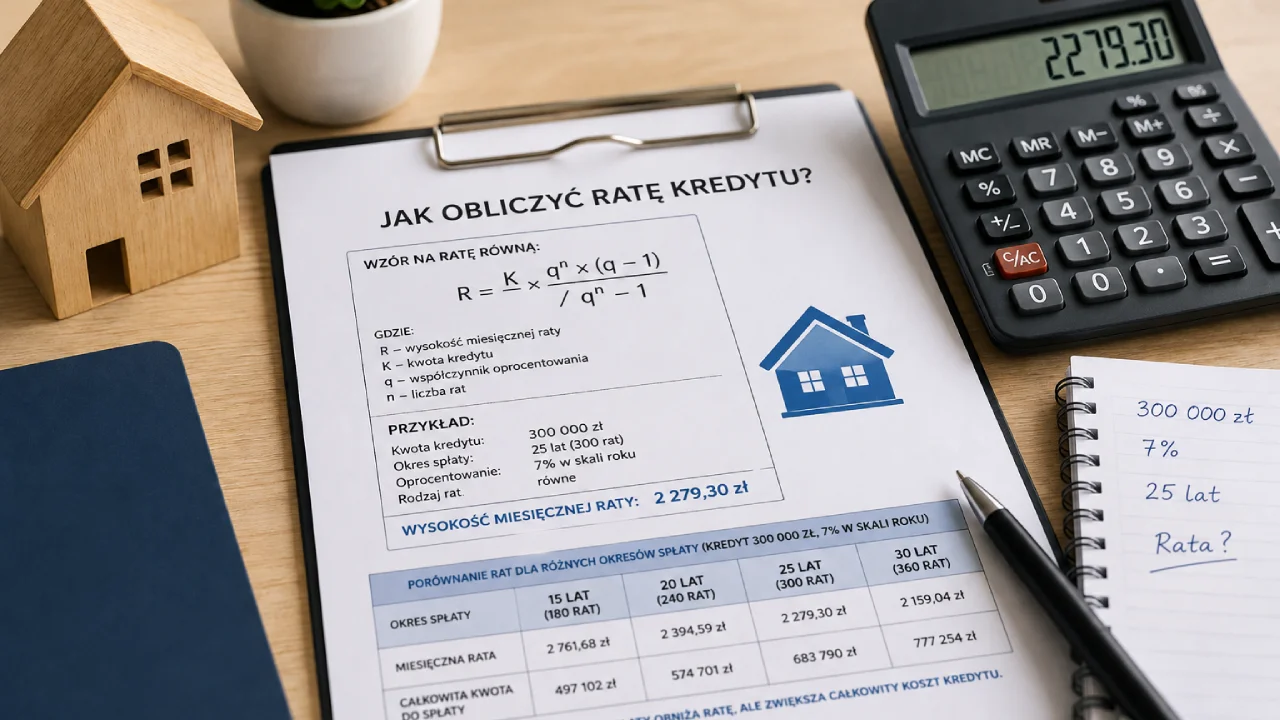
Wysokość raty kredytu zależy od kilku podstawowych czynników: pożyczonej kwoty, oprocentowania, okresu spłaty oraz wybranego rodzaju rat. Nawet niewielka zmiana jednego z tych parametrów może wpłynąć zarówno na miesięczne obciążenie domowego budżetu, jak i na całkowity koszt zobowiązania.
Osoba planująca zaciągnięcie kredytu powinna sprawdzić nie tylko, ile wyniesie miesięczna rata, ale również ile pieniędzy ostatecznie odda bankowi. Niska rata nie zawsze oznacza tani kredyt. Może wynikać z długiego okresu spłaty, podczas którego odsetki są naliczane przez wiele lat.
Raty można obliczyć samodzielnie przy użyciu odpowiedniego wzoru, jednak znacznie wygodniejsze jest skorzystanie z internetowego kalkulatora kredytowego. Pozwala on szybko porównać kilka wariantów bez wykonywania skomplikowanych działań matematycznych.
Od czego zależy wysokość raty kredytu?
Na wysokość miesięcznej raty wpływają przede wszystkim cztery elementy:
- kwota kredytu,
- oprocentowanie,
- okres kredytowania,
- rodzaj rat.
Znaczenie mogą mieć również dodatkowe koszty, takie jak prowizja banku, ubezpieczenie, koszt prowadzenia rachunku lub opłaty związane z dodatkowymi produktami.
Sam kalkulator rat najczęściej pokazuje wysokość raty wynikającą z kwoty, oprocentowania i okresu spłaty. Nie zawsze uwzględnia wszystkie koszty wynikające z oferty banku, dlatego otrzymany wynik należy traktować jako orientacyjny.
Kwota kredytu
Im większa kwota kredytu, tym wyższa będzie miesięczna rata i całkowita suma odsetek.
Kredyt w wysokości 100 000 zł będzie powodował znacznie mniejsze miesięczne obciążenie niż zobowiązanie na 400 000 zł, o ile pozostałe parametry pozostaną takie same.
Warto przy tym pamiętać, że zależność nie dotyczy wyłącznie raty. Przy większym kapitale bank nalicza również większe odsetki.
Oprocentowanie kredytu
Oprocentowanie określa koszt korzystania z pieniędzy udostępnionych przez bank. Im jest wyższe, tym większa część każdej raty trafia na spłatę odsetek.
Przykładowo rata kredytu oprocentowanego na 5% będzie niższa niż rata takiego samego kredytu oprocentowanego na 8%.
Różnica może być szczególnie widoczna przy:
- dużej kwocie kredytu,
- długim okresie spłaty,
- wysokim oprocentowaniu,
- kredycie ze zmienną stopą procentową.
Okres kredytowania
Okres kredytowania określa, przez ile miesięcy lub lat kredytobiorca będzie spłacał zobowiązanie.
Wydłużenie okresu spłaty zazwyczaj obniża miesięczną ratę. Nie oznacza jednak, że kredyt staje się tańszy.
Dłuższy okres oznacza, że bank przez więcej miesięcy nalicza odsetki. W rezultacie całkowita kwota do spłaty może znacząco wzrosnąć.
Dla kredytobiorcy oznacza to konieczność znalezienia kompromisu między:
- wysokością miesięcznej raty,
- bezpieczeństwem domowego budżetu,
- całkowitym kosztem kredytu,
- długością zobowiązania.
Rodzaj rat
Kredyt może być spłacany w ratach równych albo malejących.
Raty równe pozostają na podobnym poziomie przy niezmienionym oprocentowaniu. Na początku większą część raty stanowią odsetki, a mniejszą kapitał.
Raty malejące są najwyższe na początku okresu kredytowania. Z każdą kolejną płatnością stopniowo spadają, ponieważ odsetki naliczane są od coraz niższego kapitału.
Raty malejące zwykle oznaczają niższy całkowity koszt odsetek, ale wymagają większej zdolności kredytowej i większego obciążenia finansowego na początku spłaty.
Jak obliczyć ratę równą kredytu?
Do obliczenia raty równej stosuje się wzór:
R = K × qⁿ × (q − 1) ÷ (qⁿ − 1)
gdzie:
- R – wysokość miesięcznej raty,
- K – kwota kredytu,
- n – liczba rat,
- q – współczynnik wynikający z oprocentowania miesięcznego.
Współczynnik q oblicza się według wzoru:
q = 1 + r
gdzie r oznacza miesięczną stopę oprocentowania.
Aby uzyskać miesięczną stopę procentową, roczne oprocentowanie należy podzielić przez 12.
Przykładowo przy oprocentowaniu 6% rocznie:
6% ÷ 12 = 0,5% miesięcznie
W zapisie dziesiętnym będzie to:
0,005
Współczynnik q wynosi więc:
1 + 0,005 = 1,005
Sam wzór nie jest szczególnie wygodny do ręcznych obliczeń, zwłaszcza gdy kredyt ma być spłacany przez kilkaset miesięcy. Z tego powodu praktyczniejszym rozwiązaniem jest kalkulator kredytu, który automatycznie wykonuje wszystkie działania.
Jak obliczyć ratę malejącą?
Obliczenie raty malejącej jest prostsze.
Najpierw należy wyliczyć stałą część kapitałową:
część kapitałowa = kwota kredytu ÷ liczba rat
Do tej wartości należy dodać odsetki naliczone od aktualnego salda zadłużenia.
Wzór na ratę malejącą można zapisać następująco:
rata = część kapitałowa + odsetki od pozostałego kapitału
Pierwsza rata jest najwyższa, ponieważ odsetki obliczane są od całej pożyczonej kwoty.
Każda kolejna rata jest niższa, ponieważ po zapłaceniu części kapitałowej saldo kredytu stopniowo się zmniejsza.
Przykład obliczenia raty kredytu
Załóżmy, że kredytobiorca pożycza:
- 200 000 zł,
- na 20 lat,
- przy oprocentowaniu 7% rocznie,
- w ratach równych.
Okres 20 lat oznacza:
20 × 12 = 240 rat
Miesięczne oprocentowanie wynosi:
7% ÷ 12 = około 0,5833%
Po podstawieniu danych do wzoru otrzymamy orientacyjną wysokość miesięcznej raty.
Wykonywanie tych obliczeń ręcznie wymaga potęgowania i zachowania dużej dokładności. Nawet niewielkie zaokrąglenie może wpłynąć na końcowy wynik.
Dlatego w praktyce lepiej użyć kalkulatora rat kredytu. Po wpisaniu kwoty, oprocentowania i okresu spłaty narzędzie pokaże szacunkową miesięczną ratę, sumę do spłaty oraz koszt odsetek.
Jak okres spłaty wpływa na ratę?
Wydłużenie okresu kredytowania obniża miesięczną ratę, ponieważ pożyczona kwota jest dzielona na większą liczbę płatności.
Przykładowo kredyt na 300 000 zł może być spłacany przez:
- 15 lat,
- 20 lat,
- 25 lat,
- 30 lat.
Najwyższa miesięczna rata wystąpi przy najkrótszym okresie spłaty. Najniższa przy najdłuższym.
Jednocześnie kredyt spłacany przez 30 lat może kosztować znacznie więcej niż ten sam kredyt spłacany przez 20 lat.
Niższa rata nie oznacza więc automatycznie korzystniejszego rozwiązania.
Jak oprocentowanie wpływa na ratę?
Oprocentowanie bezpośrednio wpływa na wysokość odsetek.
Przy tej samej kwocie i okresie spłaty rata wzrośnie, gdy oprocentowanie zwiększy się przykładowo z 5% do 7%.
Zmiana o kilka punktów procentowych może wydawać się niewielka, ale przy kredycie hipotecznym spłacanym przez kilkadziesiąt lat różnica może wynosić dziesiątki lub nawet setki tysięcy złotych.
Warto przeprowadzić kilka symulacji, zakładając:
- obecny poziom oprocentowania,
- wzrost oprocentowania,
- spadek oprocentowania,
- krótszy okres spłaty,
- częściową nadpłatę kredytu.
Pozwala to sprawdzić, czy domowy budżet poradzi sobie również w mniej korzystnym scenariuszu.
Czy rata kredytu może się zmienić?
Tak. Wysokość raty może zmienić się przede wszystkim przy kredycie ze zmiennym oprocentowaniem.
Jeżeli oprocentowanie wzrośnie, rata również może wzrosnąć. Jeżeli oprocentowanie spadnie, miesięczne zobowiązanie może się obniżyć.
Rata może zmienić się także po:
- nadpłacie kredytu,
- skróceniu okresu spłaty,
- wydłużeniu okresu spłaty,
- zmianie warunków umowy,
- refinansowaniu kredytu.
Przy kredycie ze stałym oprocentowaniem rata pozostaje niezmienna przez okres wskazany w umowie. Po zakończeniu tego okresu bank może zaproponować nowe warunki.
Czym różni się oprocentowanie od RRSO?
Oprocentowanie nominalne służy do naliczania odsetek od pożyczonego kapitału.
RRSO, czyli rzeczywista roczna stopa oprocentowania, uwzględnia więcej kosztów związanych z kredytem, między innymi:
- odsetki,
- prowizję,
- niektóre obowiązkowe ubezpieczenia,
- dodatkowe opłaty.
RRSO może być pomocne przy porównywaniu kilku ofert, ale również nie powinno być analizowane w oderwaniu od pozostałych warunków.
Najważniejsze jest sprawdzenie:
- całkowitej kwoty do zapłaty,
- miesięcznej raty,
- liczby rat,
- zasad wcześniejszej spłaty,
- wszystkich wymaganych produktów dodatkowych.
Rata kredytu a prowizja banku
Prowizja może być opłacona jednorazowo lub doliczona do kwoty kredytu.
Jeżeli bank dolicza prowizję do zobowiązania, kredytobiorca spłaca nie tylko pożyczony kapitał, ale również sfinansowaną prowizję wraz z odsetkami.
Przykładowo osoba pożyczająca 200 000 zł może mieć do spłaty większą kwotę, jeżeli do kredytu zostanie doliczona prowizja w wysokości kilku procent.
Z tego powodu dwa kredyty z identycznym oprocentowaniem mogą mieć różne raty i całkowite koszty.
Jak obniżyć miesięczną ratę kredytu?
Istnieje kilka sposobów na obniżenie raty:
- wydłużenie okresu spłaty,
- uzyskanie niższego oprocentowania,
- refinansowanie kredytu,
- wniesienie większego wkładu własnego,
- częściowa spłata zobowiązania,
- wybór rat równych zamiast malejących.
Każde rozwiązanie ma jednak inne konsekwencje.
Wydłużenie okresu spłaty obniża ratę, ale może podnieść całkowity koszt kredytu.
Nadpłata wymaga posiadania wolnych środków, ale może ograniczyć przyszłe odsetki.
Refinansowanie może być opłacalne, jeżeli nowa oferta jest rzeczywiście tańsza po uwzględnieniu wszystkich prowizji i opłat.
Czy warto nadpłacać kredyt?
Nadpłata zmniejsza kapitał pozostały do spłaty. W efekcie bank nalicza kolejne odsetki od niższej kwoty.
Kredytobiorca może zazwyczaj wybrać pomiędzy:
- obniżeniem miesięcznej raty,
- skróceniem okresu kredytowania.
Skrócenie okresu spłaty często pozwala mocniej ograniczyć całkowity koszt odsetek.
Przed dokonaniem nadpłaty warto sprawdzić warunki umowy, w tym ewentualną prowizję za wcześniejszą spłatę.
Jak porównywać raty różnych kredytów?
Podczas porównywania ofert nie należy patrzeć wyłącznie na miesięczną ratę.
Warto zestawić ze sobą:
- kwotę kredytu,
- oprocentowanie,
- RRSO,
- okres kredytowania,
- rodzaj rat,
- prowizję,
- ubezpieczenia,
- całkowitą kwotę do zapłaty.
Najlepiej porównywać oferty dla identycznej kwoty i takiego samego okresu spłaty.
Dopiero wtedy można sprawdzić, która propozycja rzeczywiście jest tańsza.
Jak korzystać z kalkulatora kredytowego?
Obsługa kalkulatora jest prosta.
Należy wpisać:
- kwotę kredytu,
- oprocentowanie roczne,
- okres spłaty,
- rodzaj rat.
Po wykonaniu obliczenia narzędzie pokaże orientacyjny wynik.
Za pomocą kalkulatora kredytu można porównać różne warianty bez zmieniania pozostałych parametrów.
Warto sprawdzić między innymi:
- kredyt na 20 i 30 lat,
- ratę równą i malejącą,
- kilka poziomów oprocentowania,
- różne kwoty finansowania.
Najczęstsze błędy podczas obliczania raty
Jednym z najczęstszych błędów jest dzielenie pożyczonej kwoty przez liczbę miesięcy i dodawanie prostych odsetek.
Takie obliczenie nie uwzględnia sposobu, w jaki bank nalicza odsetki od zmieniającego się salda zadłużenia.
Inne częste błędy to:
- używanie rocznego oprocentowania zamiast miesięcznego,
- pomijanie prowizji,
- nieuwzględnianie rodzaju rat,
- zaokrąglanie wartości na zbyt wczesnym etapie,
- utożsamianie oprocentowania z RRSO,
- pomijanie kosztów dodatkowych.
Czy wynik kalkulatora będzie taki sam jak oferta banku?
Nie zawsze.
Kalkulator przedstawia orientacyjne wyliczenie na podstawie podanych danych. Bank może stosować własny sposób zaokrąglania, konkretny harmonogram spłat oraz dodatkowe opłaty.
Na ostateczny wynik mogą wpłynąć:
- data uruchomienia kredytu,
- termin płatności pierwszej raty,
- sposób naliczania odsetek,
- prowizja,
- ubezpieczenie,
- zmienne oprocentowanie,
- warunki konkretnej umowy.
Kalkulator jest jednak bardzo przydatny na etapie planowania i porównywania różnych wariantów.
Jak obliczyć ratę kredytu – podsumowanie
Wysokość raty zależy przede wszystkim od kwoty kredytu, oprocentowania, okresu spłaty i rodzaju rat.
Dłuższy okres kredytowania obniża miesięczne obciążenie, ale może znacząco zwiększyć całkowity koszt odsetek.
Raty równe są zwykle niższe na początku, natomiast raty malejące pozwalają szybciej spłacać kapitał i ograniczyć koszt kredytu.
Samodzielne obliczenie raty jest możliwe, ale wymaga zastosowania odpowiedniego wzoru i zachowania dużej dokładności. Prostszym rozwiązaniem jest skorzystanie z kalkulatora rat kredytu.
Po wprowadzeniu własnych danych można szybko sprawdzić wysokość raty, całkowitą sumę do spłaty i orientacyjny koszt odsetek.
Wyniki kalkulatora mają charakter orientacyjny i nie stanowią oferty banku. Ostateczne warunki kredytu zależą od konkretnej instytucji, zdolności kredytowej i zapisów umowy.