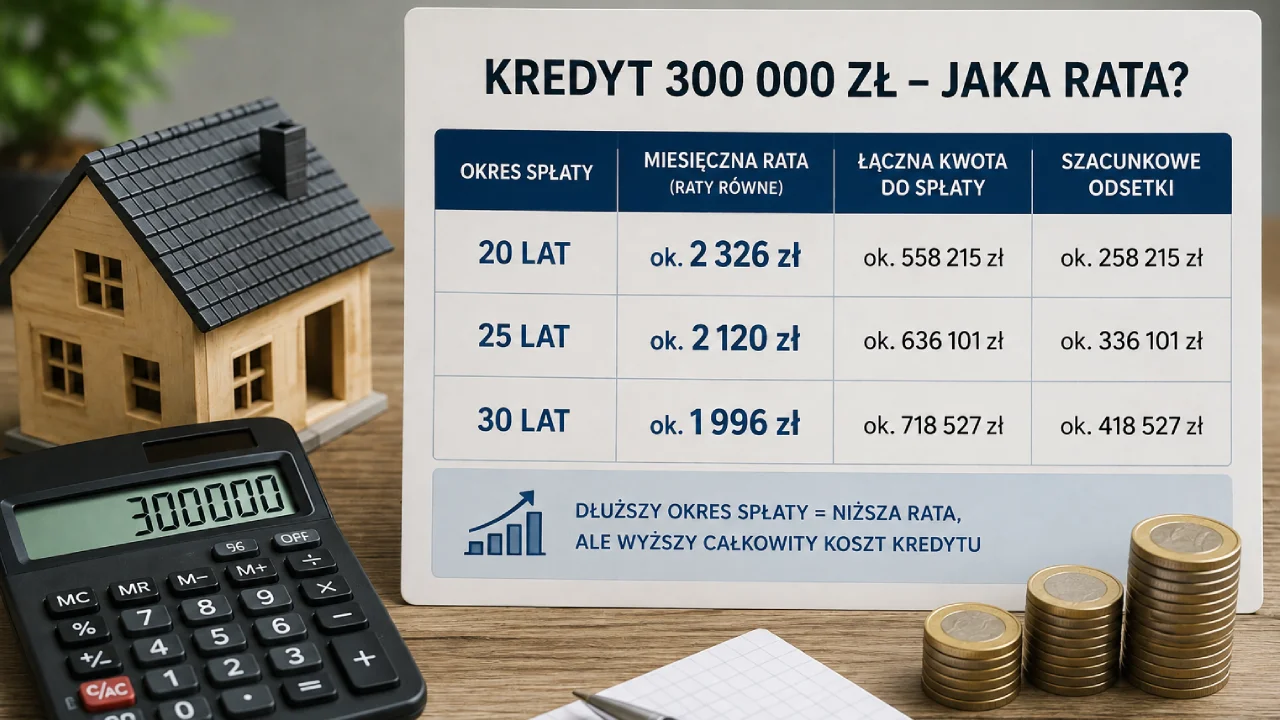
Kredyt w wysokości 300 tys. zł może być przeznaczony na zakup mieszkania, budowę domu, remont nieruchomości albo sfinansowanie większej inwestycji. Przed podpisaniem umowy warto jednak dokładnie sprawdzić, jaką część domowego budżetu będzie pochłaniała miesięczna rata oraz ile pieniędzy ostatecznie trzeba będzie oddać bankowi.
Wysokość raty kredytu na 300 tys. zł zależy przede wszystkim od oprocentowania, okresu kredytowania i wybranego rodzaju rat. Im dłuższy czas spłaty, tym niższe miesięczne obciążenie. Jednocześnie wydłużenie okresu kredytowania zwykle oznacza wyższy całkowity koszt odsetek.
W artykule porównujemy orientacyjne raty kredytu 300 tys. zł na 20, 25 i 30 lat. Obliczenia wykonano przy założeniu oprocentowania na poziomie 7% rocznie oraz rat równych.
Ile wynosi rata kredytu 300 tys. zł?
Przy kredycie w wysokości 300 000 zł, oprocentowaniu 7% rocznie i ratach równych orientacyjne miesięczne płatności wynoszą:
| Okres spłaty | Liczba rat | Miesięczna rata | Łączna kwota do spłaty | Szacunkowe odsetki |
|---|---|---|---|---|
| 20 lat | 240 | około 2326 zł | około 558 215 zł | około 258 215 zł |
| 25 lat | 300 | około 2120 zł | około 636 101 zł | około 336 101 zł |
| 30 lat | 360 | około 1996 zł | około 718 527 zł | około 418 527 zł |
Obliczenia pokazują, że wydłużenie spłaty z 20 do 30 lat obniża miesięczną ratę o około 330 zł. Jednocześnie całkowity koszt odsetek zwiększa się o ponad 160 tys. zł.
To właśnie dlatego najniższa rata nie zawsze oznacza najkorzystniejszy kredyt.
Dokładną symulację dla własnego oprocentowania i wybranego okresu spłaty można przygotować za pomocą naszego kalkulatora kredytu.
Kredyt 300 tys. zł na 20 lat – jaka rata?
Przy kredycie 300 tys. zł na 20 lat i oprocentowaniu wynoszącym 7% rocznie rata równa wyniesie około:
2326 zł miesięcznie
W ciągu 20 lat kredytobiorca zapłaci łącznie około:
558 215 zł
Oznacza to, że orientacyjny koszt samych odsetek wyniesie około:
258 215 zł
Kredyt na 20 lat wiąże się z najwyższą ratą spośród porównywanych wariantów, ale jednocześnie zapewnia najniższy całkowity koszt odsetek.
Taki okres spłaty może być odpowiedni dla osób, które:
- osiągają stabilne dochody,
- mogą pozwolić sobie na wyższą miesięczną ratę,
- chcą możliwie szybko spłacić zobowiązanie,
- zależy im na ograniczeniu kosztu odsetek,
- mają odpowiednią poduszkę finansową.
Wyższa rata może jednak zmniejszać bezpieczeństwo domowego budżetu. Przed wyborem krótkiego okresu kredytowania warto sprawdzić, czy po zapłaceniu raty pozostanie wystarczająco dużo pieniędzy na bieżące wydatki i nieprzewidziane koszty.
Kredyt 300 tys. zł na 25 lat – jaka rata?
Przy okresie spłaty wynoszącym 25 lat miesięczna rata kredytu 300 tys. zł będzie wynosiła około:
2120 zł miesięcznie
Łączna kwota do spłaty wyniesie około:
636 101 zł
Szacunkowy koszt odsetek to:
336 101 zł
Wydłużenie okresu kredytowania z 20 do 25 lat obniża ratę o około 206 zł miesięcznie.
Jednocześnie całkowity koszt odsetek rośnie o prawie 78 tys. zł.
Okres 25 lat może być kompromisem pomiędzy wysokością miesięcznej raty a całkowitym kosztem finansowania. Rata jest niższa niż przy kredycie na 20 lat, ale zobowiązanie nie trwa jeszcze tak długo jak w wariancie trzydziestoletnim.
Takie rozwiązanie może odpowiadać osobom, które:
- chcą obniżyć miesięczne obciążenie,
- nie chcą rozkładać kredytu na maksymalnie długi okres,
- planują w przyszłości nadpłacać zobowiązanie,
- potrzebują zachować część dochodów na inne wydatki.
Kredyt 300 tys. zł na 30 lat – jaka rata?
Przy okresie spłaty wynoszącym 30 lat rata kredytu 300 tys. zł wyniesie orientacyjnie:
1996 zł miesięcznie
Łączna suma wszystkich rat to około:
718 527 zł
Szacunkowy koszt odsetek wyniesie około:
418 527 zł
Kredyt na 30 lat zapewnia najniższą miesięczną ratę spośród porównywanych wariantów. W stosunku do kredytu na 20 lat rata jest niższa o około 330 zł.
Ceną za niższe miesięczne obciążenie jest jednak bardzo wysoki koszt całkowity. Przy przyjętych założeniach kredytobiorca odda bankowi ponad 418 tys. zł samych odsetek.
Oznacza to, że odsetki będą wyższe niż pierwotnie pożyczona kwota.
Kredyt na 30 lat może mieć sens, gdy:
- niższa rata jest niezbędna do zachowania płynności finansowej,
- kredytobiorca ma ograniczoną zdolność kredytową,
- dochody mogą wzrosnąć w kolejnych latach,
- planowane są regularne nadpłaty,
- ważniejsza jest niska rata niż najniższy koszt całkowity.
Jak okres spłaty wpływa na wysokość raty?
Wydłużenie okresu kredytowania powoduje podzielenie zobowiązania na większą liczbę miesięcznych płatności.
Kredyt na 20 lat oznacza 240 rat.
Kredyt na 25 lat oznacza 300 rat.
Kredyt na 30 lat oznacza 360 rat.
Większa liczba rat sprawia, że każda pojedyncza płatność jest niższa. Bank nalicza jednak odsetki przez dłuższy czas, dlatego całkowita kwota do zapłaty rośnie.
W naszym przykładzie różnica pomiędzy kredytem na 20 i 30 lat wygląda następująco:
- rata niższa o około 330 zł,
- okres spłaty dłuższy o 120 miesięcy,
- koszt odsetek wyższy o około 160 tys. zł.
Decyzja o wydłużeniu okresu spłaty powinna być więc podejmowana świadomie. Nie należy patrzeć wyłącznie na wysokość miesięcznej raty.
Jak oprocentowanie wpływa na ratę kredytu 300 tys. zł?
Przedstawione wcześniej wyliczenia zakładają oprocentowanie wynoszące 7% rocznie. Rzeczywista rata może być jednak niższa lub wyższa.
Przy tej samej kwocie kredytu i takim samym okresie spłaty wzrost oprocentowania oznacza wyższą ratę oraz większy koszt odsetek.
Dla kredytu 300 tys. zł na 25 lat orientacyjne raty równe mogą wyglądać następująco:
| Oprocentowanie | Orientacyjna rata |
| 5% | około 1754 zł |
| 6% | około 1933 zł |
| 7% | około 2120 zł |
| 8% | około 2315 zł |
| 9% | około 2518 zł |
Różnica pomiędzy oprocentowaniem 5% i 9% wynosi w tym przykładzie ponad 760 zł miesięcznie.
Pokazuje to, że oprocentowanie ma ogromny wpływ na zdolność kredytową i bezpieczeństwo domowego budżetu.
Przed zaciągnięciem zobowiązania warto sprawdzić kilka wariantów za pomocą kalkulatora rat kredytu.
Raty równe czy malejące przy kredycie 300 tys. zł?
W artykule wykorzystano raty równe, ponieważ są często wybierane przez kredytobiorców i zapewniają niższe obciążenie na początku spłaty.
Raty równe składają się z części kapitałowej i odsetkowej. Na początku większą część raty stanowią odsetki, natomiast kapitał jest spłacany wolniej.
W przypadku rat malejących część kapitałowa jest stała, a odsetki naliczane są od pozostałego zadłużenia.
Pierwsze raty malejące są wyższe, ale z czasem stopniowo się obniżają.
Najważniejsze różnice wyglądają następująco:
Raty równe
- niższa rata początkowa,
- łatwiejsze planowanie budżetu,
- wolniejsza spłata kapitału,
- wyższy całkowity koszt odsetek.
Raty malejące
- wyższa pierwsza rata,
- szybsze zmniejszanie kapitału,
- stopniowo malejące miesięczne obciążenie,
- niższa łączna suma odsetek.
Osoba posiadająca wysoką zdolność kredytową może rozważyć raty malejące, jeżeli zależy jej na obniżeniu całkowitego kosztu zobowiązania.
Ile trzeba zarabiać, aby otrzymać kredyt 300 tys. zł?
Nie można wskazać jednej kwoty dochodu, która gwarantuje otrzymanie kredytu 300 tys. zł.
Bank bierze pod uwagę między innymi:
- wysokość dochodu,
- formę zatrudnienia,
- liczbę osób w gospodarstwie domowym,
- miesięczne koszty utrzymania,
- inne kredyty i limity,
- historię kredytową,
- wiek kredytobiorcy,
- wysokość wkładu własnego,
- okres kredytowania,
- liczbę osób przystępujących do kredytu.
Innej zdolności kredytowej może potrzebować osoba samotna, a innej rodzina z dziećmi.
Na wynik wpływa również wysokość raty. Kredyt na 30 lat może być łatwiejszy do uzyskania niż ten sam kredyt na 20 lat, ponieważ miesięczne obciążenie jest niższe.
Nie oznacza to jednak, że dłuższy okres zawsze będzie najlepszym rozwiązaniem.
Jaki wkład własny przy kredycie 300 tys. zł?
W przypadku kredytu hipotecznego bank zazwyczaj wymaga wniesienia wkładu własnego.
Jeżeli kredyt w wysokości 300 tys. zł stanowi 80% wartości nieruchomości, cena mieszkania lub domu wynosi około:
375 000 zł
Wkład własny w wysokości 20% wyniósłby wtedy:
75 000 zł
Przy wkładzie wynoszącym 10% wartość nieruchomości i potrzebna kwota środków własnych będą wyglądały inaczej.
Warto pamiętać, że wkład własny nie jest jedynym wydatkiem związanym z zakupem nieruchomości. Trzeba uwzględnić również:
- opłaty notarialne,
- opłaty sądowe,
- wycenę nieruchomości,
- prowizję pośrednika,
- ewentualny podatek,
- ubezpieczenie,
- remont i wyposażenie.
Zaciąganie kredytu bez pozostawienia jakiejkolwiek rezerwy finansowej może być ryzykowne.
Czy warto wybrać kredyt na 30 lat i szybciej go spłacać?
Niektórzy kredytobiorcy wybierają długi okres kredytowania, aby obniżyć obowiązkową ratę, a następnie regularnie nadpłacają zobowiązanie.
Takie rozwiązanie może zapewnić większą elastyczność.
W lepszych miesiącach kredytobiorca dokonuje nadpłaty, natomiast w okresach większych wydatków płaci jedynie podstawową ratę.
Trzeba jednak pamiętać, że plan nadpłacania powinien być rzeczywiście realizowany. Bez nadpłat kredyt na 30 lat będzie generował znacznie wyższy koszt odsetek.
Przed wyborem takiego rozwiązania warto sprawdzić:
- czy bank pobiera prowizję za wcześniejszą spłatę,
- jaka jest minimalna kwota nadpłaty,
- czy nadpłata obniża ratę, czy skraca okres spłaty,
- jak wygląda procedura składania dyspozycji,
- czy można nadpłacać kredyt przez bankowość internetową.
Obniżenie raty czy skrócenie okresu po nadpłacie?
Po dokonaniu nadpłaty kredytobiorca może zazwyczaj wybrać jeden z dwóch wariantów:
- obniżenie miesięcznej raty,
- skrócenie okresu kredytowania.
Obniżenie raty zwiększa miesięczną płynność finansową. Może być dobrym rozwiązaniem dla osoby, która chce ograniczyć stałe obciążenia.
Skrócenie okresu spłaty najczęściej pozwala mocniej zmniejszyć całkowity koszt odsetek.
Wybór zależy od indywidualnej sytuacji finansowej.
Osoba posiadająca bezpieczną poduszkę finansową i stabilne dochody może preferować skrócenie okresu. Kredytobiorca potrzebujący niższych miesięcznych kosztów może wybrać obniżenie raty.
Kredyt 300 tys. zł a dodatkowe koszty
Miesięczna rata wyliczona na podstawie oprocentowania nie zawsze obejmuje wszystkie koszty zobowiązania.
Bank może naliczyć również:
- prowizję za udzielenie kredytu,
- składkę ubezpieczeniową,
- opłatę za wycenę nieruchomości,
- koszt rachunku bankowego,
- koszt karty kredytowej,
- ubezpieczenie nieruchomości,
- ubezpieczenie pomostowe,
- opłaty związane ze zmianą umowy.
Jeżeli prowizja zostanie doliczona do kwoty kredytu, kredytobiorca będzie spłacał od niej także odsetki.
Dlatego przy porównywaniu ofert należy sprawdzać nie tylko oprocentowanie i wysokość raty, ale również całkowitą kwotę do zapłaty.
RRSO a wysokość raty
RRSO, czyli rzeczywista roczna stopa oprocentowania, uwzględnia nie tylko odsetki, ale również część dodatkowych kosztów kredytu.
Może pomóc w porównaniu ofert, o ile dotyczą one:
- takiej samej kwoty,
- identycznego okresu spłaty,
- podobnego sposobu spłacania rat.
Niższe RRSO zwykle oznacza tańszy kredyt, ale należy również przeczytać warunki umowy i sprawdzić obowiązkowe produkty dodatkowe.
Najlepiej analizować jednocześnie:
- miesięczną ratę,
- oprocentowanie,
- RRSO,
- całkowitą kwotę do zapłaty,
- prowizję,
- warunki wcześniejszej spłaty.
Jak przygotować się do kredytu 300 tys. zł?
Przed złożeniem wniosku warto uporządkować własne finanse.
Pomocne może być:
- spłacenie niewielkich zobowiązań,
- zamknięcie nieużywanych kart kredytowych,
- ograniczenie limitów w rachunku,
- zgromadzenie wkładu własnego,
- zbudowanie poduszki finansowej,
- sprawdzenie historii kredytowej,
- przygotowanie dokumentów dochodowych,
- przeanalizowanie miesięcznych wydatków.
Warto również przeprowadzić symulację budżetu.
Dobrym testem może być odkładanie przez kilka miesięcy kwoty odpowiadającej planowanej racie. Pozwoli to ocenić, czy dane zobowiązanie nie będzie zbyt dużym obciążeniem.
Jak korzystać z kalkulatora kredytu 300 tys. zł?
Aby sprawdzić ratę, należy wprowadzić do kalkulatora:
- kwotę kredytu – 300 000 zł,
- oprocentowanie roczne,
- okres kredytowania,
- wybrany rodzaj rat.
Następnie można zmieniać długość spłaty i porównywać wyniki.
Warto wykonać co najmniej kilka symulacji:
- 20 lat,
- 25 lat,
- 30 lat,
- oprocentowanie niższe o 1 punkt procentowy,
- oprocentowanie wyższe o 1 lub 2 punkty procentowe,
- raty równe,
- raty malejące.
Do takich obliczeń możesz wykorzystać kalkulator kredytu.
Kredyt 300 tys. zł – jaki okres spłaty wybrać?
Nie ma jednego okresu odpowiedniego dla wszystkich kredytobiorców.
Kredyt na 20 lat będzie miał wyższą ratę, ale niższy całkowity koszt.
Kredyt na 25 lat może stanowić kompromis pomiędzy miesięcznym obciążeniem i kosztami.
Kredyt na 30 lat zapewni najniższą ratę, ale wygeneruje najwyższą sumę odsetek.
Najlepszy okres spłaty powinien pozwalać na terminowe opłacanie rat bez rezygnowania z oszczędności i bezpieczeństwa finansowego.
Rata nie powinna pochłaniać całej miesięcznej nadwyżki. W budżecie należy pozostawić miejsce na:
- naprawy,
- leczenie,
- wzrost kosztów życia,
- czasową utratę części dochodów,
- wydatki związane z nieruchomością,
- oszczędności emerytalne.
Kredyt 300 tys. zł – podsumowanie
Przy oprocentowaniu wynoszącym 7% orientacyjna rata równa kredytu 300 tys. zł wynosi:
- około 2326 zł przy okresie 20 lat,
- około 2120 zł przy okresie 25 lat,
- około 1996 zł przy okresie 30 lat.
Wydłużenie okresu spłaty obniża ratę, ale znacząco zwiększa całkowity koszt odsetek.
Kredyt spłacany przez 20 lat jest miesięcznie droższy, ale pozwala ograniczyć koszt finansowania. Kredyt na 30 lat jest łatwiejszy do udźwignięcia w miesięcznym budżecie, jednak może kosztować ponad 160 tys. zł więcej niż wariant dwudziestoletni.
Przed podjęciem decyzji warto sprawdzić własne parametry w naszym kalkulatorze rat kredytu. Narzędzie pozwala porównać różne okresy spłaty, oprocentowanie oraz raty równe i malejące.
Przedstawione obliczenia mają charakter orientacyjny. Nie uwzględniają wszystkich prowizji, ubezpieczeń i dodatkowych opłat. Ostateczna wysokość raty zależy od warunków zaproponowanych przez bank.