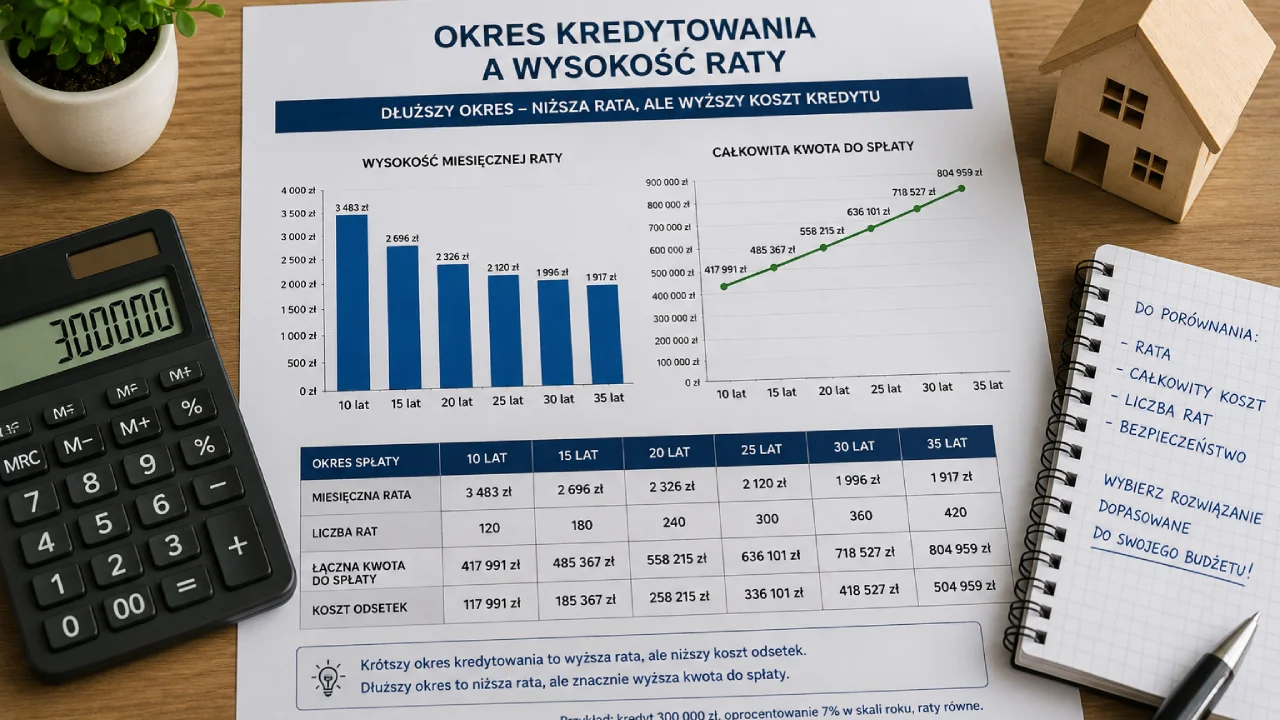
Okres kredytowania ma ogromny wpływ na wysokość miesięcznej raty i całkowitą kwotę, którą kredytobiorca odda bankowi. Wydłużenie spłaty może sprawić, że rata stanie się znacznie łatwiejsza do udźwignięcia. Nie oznacza to jednak, że kredyt będzie korzystniejszy.
Dłuższy okres spłaty zazwyczaj obniża miesięczne obciążenie, ale jednocześnie zwiększa liczbę rat. Bank przez więcej lat nalicza odsetki od pozostałego zadłużenia, dlatego całkowity koszt zobowiązania rośnie.
Z kolei krótszy okres kredytowania oznacza wyższą ratę, lecz pozwala szybciej pozbyć się długu i ograniczyć sumę odsetek. Wybór powinien więc uwzględniać nie tylko koszt kredytu, ale również bezpieczeństwo domowego budżetu.
Czym jest okres kredytowania?
Okres kredytowania to czas, w którym kredytobiorca zobowiązuje się spłacić pożyczony kapitał wraz z odsetkami i pozostałymi kosztami wynikającymi z umowy.
Może być określony w:
- miesiącach,
- latach,
- liczbie rat.
Kredyt zawarty na 20 lat będzie najczęściej obejmował 240 miesięcznych rat. Okres 25 lat oznacza 300 rat, a kredyt na 30 lat – 360 rat.
W zależności od rodzaju finansowania okres spłaty może wynosić od kilku miesięcy do kilkudziesięciu lat.
Kredyty gotówkowe mają zwykle krótszy okres spłaty niż kredyty hipoteczne. W przypadku finansowania nieruchomości bank może rozłożyć zobowiązanie nawet na 25, 30 lub 35 lat.
Jak okres kredytowania wpływa na wysokość raty?
Im dłuższy okres spłaty, tym większa liczba rat. Pożyczony kapitał zostaje rozłożony na więcej miesięcy, dlatego pojedyncza rata jest niższa.
Można to zobrazować na prostym przykładzie.
Załóżmy, że kredytobiorca pożycza 300 000 zł przy oprocentowaniu wynoszącym 7% rocznie i wybiera raty równe.
Orientacyjne wyniki wyglądają następująco:
| Okres spłaty | Miesięczna rata | Łączna kwota do spłaty | Koszt odsetek |
|---|---|---|---|
| 10 lat | około 3483 zł | około 417 991 zł | około 117 991 zł |
| 15 lat | około 2696 zł | około 485 367 zł | około 185 367 zł |
| 20 lat | około 2326 zł | około 558 215 zł | około 258 215 zł |
| 25 lat | około 2120 zł | około 636 101 zł | około 336 101 zł |
| 30 lat | około 1996 zł | około 718 527 zł | około 418 527 zł |
| 35 lat | około 1917 zł | około 804 959 zł | około 504 959 zł |
Wydłużenie okresu z 20 do 30 lat obniża ratę o około 330 zł miesięcznie. Jednocześnie zwiększa koszt odsetek o ponad 160 tys. zł.
Jeszcze większą różnicę widać pomiędzy okresem 10 i 35 lat. Rata spada o około 1566 zł, ale koszt odsetek wzrasta z około 118 tys. zł do ponad 504 tys. zł.
Własne warianty można szybko porównać za pomocą kalkulatora kredytu.
Dlaczego dłuższy okres spłaty zwiększa koszt kredytu?
Odsetki są naliczane od kapitału, który pozostał do spłaty. Im wolniej zmniejsza się zadłużenie, tym dłużej bank pobiera wynagrodzenie za udostępnienie pieniędzy.
Przy długim okresie kredytowania:
- kapitał jest rozłożony na większą liczbę rat,
- saldo zadłużenia zmniejsza się wolniej,
- odsetki są naliczane przez więcej miesięcy,
- łączna kwota oddana bankowi rośnie.
Niższa rata może więc tworzyć mylne wrażenie, że kredyt jest tańszy. W rzeczywistości kredytobiorca płaci mniej każdego miesiąca, ale robi to przez znacznie dłuższy czas.
Czy wydłużenie okresu kredytowania obniża koszt kredytu?
Nie. W typowym przypadku wydłużenie okresu kredytowania obniża miesięczną ratę, ale zwiększa całkowity koszt zobowiązania.
Wyjątkiem mogłaby być sytuacja, w której dłuższy okres wiąże się jednocześnie ze znacząco niższym oprocentowaniem lub innymi korzystniejszymi warunkami. Nie wynikałoby to jednak z samego wydłużenia okresu, lecz z różnicy pomiędzy ofertami.
Przy niezmienionej kwocie, oprocentowaniu i rodzaju rat dłuższa spłata prawie zawsze oznacza większą sumę odsetek.
Kredyt na 20 czy 30 lat?
Wybór pomiędzy kredytem na 20 i 30 lat jest jednym z najczęstszych dylematów osób finansujących zakup nieruchomości.
Kredyt na 20 lat oznacza:
- wyższą miesięczną ratę,
- szybszą spłatę kapitału,
- mniejszy koszt odsetek,
- krótszy okres obciążenia domowego budżetu.
Kredyt na 30 lat oznacza:
- niższą miesięczną ratę,
- wolniejszą spłatę kapitału,
- większy koszt odsetek,
- dłuższe zobowiązanie finansowe.
Przy kwocie 300 000 zł i oprocentowaniu 7% rata na 20 lat wynosi około 2326 zł, natomiast na 30 lat około 1996 zł.
Różnica miesięczna wynosi około 330 zł. W całym okresie kredyt na 30 lat generuje jednak około 160 tys. zł więcej odsetek.
Kiedy warto wybrać krótszy okres spłaty?
Krótszy okres kredytowania może być dobrym rozwiązaniem, gdy kredytobiorca:
- posiada stabilne i odpowiednio wysokie dochody,
- ma zgromadzoną poduszkę finansową,
- może bezpiecznie płacić wyższą ratę,
- chce ograniczyć całkowity koszt kredytu,
- zależy mu na szybszym zmniejszaniu zadłużenia,
- nie chce spłacać kredytu przez większą część życia.
Najważniejszą zaletą krótszego okresu jest ograniczenie sumy odsetek. Kapitał spłacany jest szybciej, dlatego bank przez krótszy czas nalicza koszt finansowania.
Kredytobiorca wcześniej odzyskuje również pełną swobodę finansową. Po spłacie zobowiązania środki przeznaczane dotychczas na ratę mogą zostać wykorzystane na oszczędności, inwestycje lub inne cele.
Jakie są wady krótszego okresu kredytowania?
Krótszy okres spłaty oznacza wyższą ratę, która mocniej obciąża miesięczny budżet.
Może to powodować:
- mniejszą zdolność do oszczędzania,
- większe ryzyko problemów przy utracie części dochodu,
- mniejszą elastyczność finansową,
- trudniejsze pokrywanie nieprzewidzianych wydatków,
- obniżenie zdolności kredytowej.
Nie warto wybierać bardzo krótkiego okresu tylko po to, aby ograniczyć odsetki, jeżeli rata pochłonie niemal całą miesięczną nadwyżkę.
Kredyt powinien być możliwy do spłacania także w mniej korzystnych okolicznościach, takich jak choroba, wzrost kosztów życia, utrata pracy czy konieczność przeprowadzenia kosztownej naprawy.
Kiedy warto wybrać dłuższy okres spłaty?
Dłuższy okres kredytowania może być rozsądnym wyborem, gdy:
- priorytetem jest niższa miesięczna rata,
- kredytobiorca chce zachować większą poduszkę finansową,
- dochody są stabilne, ale nie pozwalają na wysokie obciążenie,
- w gospodarstwie domowym występują duże bieżące wydatki,
- planowane są regularne nadpłaty,
- potrzebna jest większa elastyczność budżetu.
Niższa obowiązkowa rata może zapewnić większe bezpieczeństwo. W przypadku niespodziewanych wydatków kredytobiorca musi zapłacić mniejszą minimalną kwotę.
Dłuższy okres spłaty nie musi również oznaczać, że kredyt faktycznie będzie spłacany przez 30 lub 35 lat. Jeżeli umowa pozwala na bezpłatne nadpłaty, można stopniowo skracać okres kredytowania.
Długi okres kredytu i regularne nadpłaty
Jedną z popularnych strategii jest wybór dłuższego okresu spłaty, a następnie nadpłacanie kredytu w miarę możliwości.
Przykładowo kredytobiorca wybiera kredyt na 30 lat, dzięki czemu jego obowiązkowa rata jest niższa. W miesiącach, w których posiada dodatkowe środki, wpłaca więcej niż wynika z harmonogramu.
Takie rozwiązanie może łączyć:
- niższą obowiązkową ratę,
- większą elastyczność finansową,
- możliwość szybszej spłaty,
- ograniczenie kosztu odsetek.
Strategia zadziała jednak tylko wtedy, gdy nadpłaty będą wykonywane regularnie. Jeżeli kredytobiorca poprzestanie na minimalnej racie, poniesie pełny koszt długiego okresu kredytowania.
Przed wyborem takiego rozwiązania trzeba sprawdzić zasady wcześniejszej spłaty w umowie.
Obniżenie raty czy skrócenie okresu po nadpłacie?
Nadpłata kredytu może skutkować:
- obniżeniem kolejnych rat,
- skróceniem okresu kredytowania.
Obniżenie raty poprawia miesięczną płynność finansową. Kredytobiorca płaci mniej, ale termin zakończenia umowy pozostaje bez większych zmian.
Skrócenie okresu kredytowania zwykle mocniej ogranicza całkowity koszt odsetek. Rata pozostaje zbliżona, lecz kredyt zostaje spłacony wcześniej.
Osobie, której zależy przede wszystkim na oszczędności, częściej opłaca się skrócenie okresu. Kredytobiorca potrzebujący mniejszego obciążenia miesięcznego może wybrać obniżenie raty.
Okres kredytowania a zdolność kredytowa
Dłuższy okres spłaty może zwiększyć zdolność kredytową, ponieważ obniża wysokość miesięcznej raty.
Bank ocenia, czy po opłaceniu zobowiązań kredytobiorcy pozostanie odpowiednia kwota na utrzymanie gospodarstwa domowego.
Niższa rata oznacza mniejsze miesięczne obciążenie, dlatego klient może uzyskać wyższą możliwą kwotę finansowania.
Nie oznacza to jednak, że bank zawsze zaakceptuje maksymalnie długi okres. Ostateczny termin spłaty może zależeć między innymi od:
- wieku kredytobiorcy,
- okresu aktywności zawodowej,
- rodzaju dochodu,
- polityki danego banku,
- rodzaju kredytu,
- wartości zabezpieczenia.
Długi okres może pomóc w uzyskaniu finansowania, ale jednocześnie zwiększa całkowity koszt zobowiązania.
Wiek kredytobiorcy a okres spłaty
Banki mogą określać maksymalny wiek kredytobiorcy w momencie spłaty ostatniej raty.
Oznacza to, że osoba starsza może nie otrzymać kredytu na 30 lub 35 lat, nawet jeżeli jej obecne dochody pozwalają na spłatę zobowiązania.
Bank może wtedy zaproponować:
- krótszy okres kredytowania,
- przystąpienie do kredytu młodszej osoby,
- dodatkowe ubezpieczenie,
- niższą kwotę kredytu,
- większy wkład własny.
Wiek jest więc jednym z czynników, które mogą ograniczać możliwość swobodnego wyboru okresu spłaty.
Okres kredytowania a oprocentowanie
Sam okres kredytowania nie musi zmieniać nominalnego oprocentowania, ale w praktyce banki mogą różnicować warunki ofert.
Dłuższy okres oznacza dla banku większe ryzyko związane z:
- zmianą sytuacji finansowej klienta,
- zmianą wartości nieruchomości,
- wahaniami stóp procentowych,
- długotrwałością zobowiązania.
Podczas porównywania wariantów trzeba więc sprawdzić nie tylko liczbę lat, ale również oprocentowanie, prowizję i dodatkowe warunki.
Najlepiej wykonać obliczenia na podstawie rzeczywistych parametrów każdej oferty.
Stałe i zmienne oprocentowanie przy długim kredycie
Przy kredycie ze zmiennym oprocentowaniem wysokość raty może zmieniać się w czasie.
Długi okres spłaty zwiększa prawdopodobieństwo, że kredytobiorca doświadczy zarówno okresów wzrostu, jak i spadku oprocentowania.
Wzrost oprocentowania może podnieść ratę nawet wtedy, gdy pozostały okres spłaty się nie zmienia.
Przy okresowo stałym oprocentowaniu rata pozostaje ustalona przez czas wskazany w umowie. Po jego zakończeniu warunki mogą zostać ponownie określone.
Wybierając okres kredytowania, warto przeprowadzić symulację również dla wyższego oprocentowania. Pozwala to ocenić, czy budżet poradzi sobie ze wzrostem rat.
Jaki okres kredytowania jest najlepszy?
Najlepszy okres to nie zawsze ten najkrótszy ani najdłuższy.
Powinien zapewniać równowagę pomiędzy:
- wysokością raty,
- całkowitym kosztem kredytu,
- bezpieczeństwem finansowym,
- możliwością oszczędzania,
- planami życiowymi,
- stabilnością dochodów.
Rata powinna być na tyle niska, aby jej zapłata nie wymagała wykorzystywania wszystkich dostępnych środków. Jednocześnie nie warto bez potrzeby wydłużać kredytu, jeśli wyższa rata jest bezpieczna dla budżetu.
Przed podjęciem decyzji dobrze jest sprawdzić kilka wariantów w kalkulatorze rat kredytu.
Jak porównać różne okresy spłaty?
Aby rzetelnie porównać okresy kredytowania, należy pozostawić bez zmian:
- kwotę kredytu,
- oprocentowanie,
- rodzaj rat,
- wysokość prowizji,
- pozostałe koszty.
Następnie można obliczyć ratę i całkowitą kwotę do spłaty dla kilku okresów, na przykład:
- 15 lat,
- 20 lat,
- 25 lat,
- 30 lat.
Dla każdego wariantu warto zanotować:
- miesięczną ratę,
- liczbę rat,
- sumę wszystkich płatności,
- koszt odsetek,
- różnicę względem krótszego wariantu.
Takie porównanie pokaże, ile faktycznie kosztuje obniżenie miesięcznej raty poprzez wydłużenie okresu kredytowania.
Jak korzystać z kalkulatora okresu kredytowania?
W naszym narzędziu należy wprowadzić:
- kwotę kredytu,
- oprocentowanie roczne,
- okres spłaty,
- rodzaj rat.
Po obliczeniu pierwszego wariantu można zmieniać wyłącznie okres kredytowania. Dzięki temu łatwo sprawdzić, jak ta sama kwota kredytu wygląda przy spłacie przez 20, 25 lub 30 lat.
Kalkulator kredytu pokaże orientacyjną wysokość raty, całkowitą sumę do spłaty oraz koszt odsetek.
Warto przetestować również mniej korzystny scenariusz, zwiększając oprocentowanie o 1 lub 2 punkty procentowe.
Najczęstszy błąd: wybór wyłącznie na podstawie raty
Najczęstszym błędem jest wybór takiego okresu, który zapewnia najniższą miesięczną ratę.
Rata jest ważna, ale nie pokazuje całkowitego kosztu zobowiązania.
Kredytobiorca powinien sprawdzić również:
- ile lat będzie trwała spłata,
- jak szybko zmniejsza się kapitał,
- ile wyniesie suma odsetek,
- jaka będzie całkowita kwota do zapłaty,
- czy możliwa jest bezpłatna nadpłata.
Różnica kilkuset złotych w racie może oznaczać dodatkowe kilkadziesiąt lub kilkaset tysięcy złotych kosztów w całym okresie.
Czy warto skrócić okres przed podpisaniem umowy?
Jeżeli budżet bez problemu pozwala na płacenie wyższej raty, skrócenie okresu może być bardzo opłacalne.
Trzeba jednak zachować rozsądną rezerwę finansową. Nie należy przeznaczać całej miesięcznej nadwyżki na ratę tylko po to, aby ograniczyć odsetki.
Bezpieczniejszym rozwiązaniem może być wybranie nieco dłuższego okresu i dokonywanie nadpłat. Zapewnia to większą elastyczność, choć wymaga dyscypliny.
Każdy wariant trzeba ocenić na podstawie indywidualnej sytuacji finansowej.
Okres kredytowania a wysokość raty – podsumowanie
Wydłużenie okresu kredytowania obniża miesięczną ratę, ale zwiększa całkowitą sumę odsetek. Skrócenie okresu powoduje wzrost raty, jednak pozwala szybciej spłacić kapitał i ograniczyć koszt finansowania.
Przy kredycie 300 000 zł oprocentowanym na 7% rata na 20 lat wynosi około 2326 zł, a na 30 lat około 1996 zł. Miesięczna różnica wynosi około 330 zł, lecz kredyt trzydziestoletni generuje ponad 160 tys. zł dodatkowych odsetek.
Najlepszy okres spłaty powinien zapewniać bezpieczną ratę i jednocześnie nie zwiększać niepotrzebnie kosztu kredytu.
Przed wyborem warto porównać kilka wariantów w naszym kalkulatorze kredytu. Pozwala on szybko sprawdzić, jak zmiana liczby lat wpływa na ratę, koszt odsetek i całkowitą kwotę do spłaty.
Przedstawione obliczenia mają charakter orientacyjny. Ostateczna wysokość raty i koszt kredytu zależą od warunków umowy, opłat dodatkowych oraz sposobu naliczania odsetek przez bank.