Oprocentowanie jest jednym z najważniejszych czynników wpływających na wysokość raty kredytu. Nawet niewielka różnica wynosząca 1 lub 2 punkty procentowe może znacząco zmienić miesięczne obciążenie domowego budżetu, szczególnie przy wysokiej kwocie finansowania i długim okresie spłaty.
Przy kredytach hipotecznych różnice w oprocentowaniu mogą oznaczać dziesiątki, a czasem nawet setki tysięcy złotych dodatkowych kosztów. Z tego powodu przed podpisaniem umowy warto sprawdzić nie tylko aktualną ratę, ale również mniej korzystny scenariusz, w którym oprocentowanie wzrośnie.
Wysokość raty można szybko oszacować za pomocą kalkulatora kredytu. Narzędzie pozwala zmieniać oprocentowanie i porównywać, jak wpływa ono na miesięczną ratę, całkowitą kwotę do spłaty oraz koszt odsetek.
Czym jest oprocentowanie kredytu?
Oprocentowanie kredytu określa koszt korzystania z pieniędzy udostępnionych przez bank. Jest wyrażane w procentach w skali roku.
Nie oznacza to jednak, że bank raz w roku dolicza do zadłużenia określony procent. Odsetki są zazwyczaj naliczane na podstawie aktualnego salda kredytu i rozliczane w kolejnych ratach zgodnie z harmonogramem spłaty.
Każda rata kredytu składa się z dwóch podstawowych części:
- części kapitałowej,
- części odsetkowej.
Część kapitałowa zmniejsza kwotę pożyczonych pieniędzy. Część odsetkowa stanowi koszt finansowania ponoszony przez kredytobiorcę.
Im wyższe oprocentowanie, tym większa część raty może być przeznaczana na odsetki.
Od czego zależy oprocentowanie kredytu?
Oprocentowanie może zależeć między innymi od:
- rodzaju kredytu,
- okresu spłaty,
- kwoty finansowania,
- poziomu ryzyka ocenianego przez bank,
- wysokości wkładu własnego,
- historii kredytowej klienta,
- rodzaju oprocentowania,
- marży banku,
- warunków konkretnej oferty.
W przypadku kredytów ze zmiennym oprocentowaniem jego wysokość może zmieniać się w trakcie obowiązywania umowy.
Przy oprocentowaniu okresowo stałym rata pozostaje niezmienna przez wskazany czas, o ile kredytobiorca nie dokonuje nadpłat ani innych zmian w umowie.
Jak oprocentowanie wpływa na miesięczną ratę?
Wzrost oprocentowania powoduje wzrost kosztu odsetek. Jeżeli pozostałe parametry pozostają bez zmian, miesięczna rata również rośnie.
Załóżmy, że kredytobiorca pożycza:
- 300 000 zł,
- na 25 lat,
- w ratach równych.
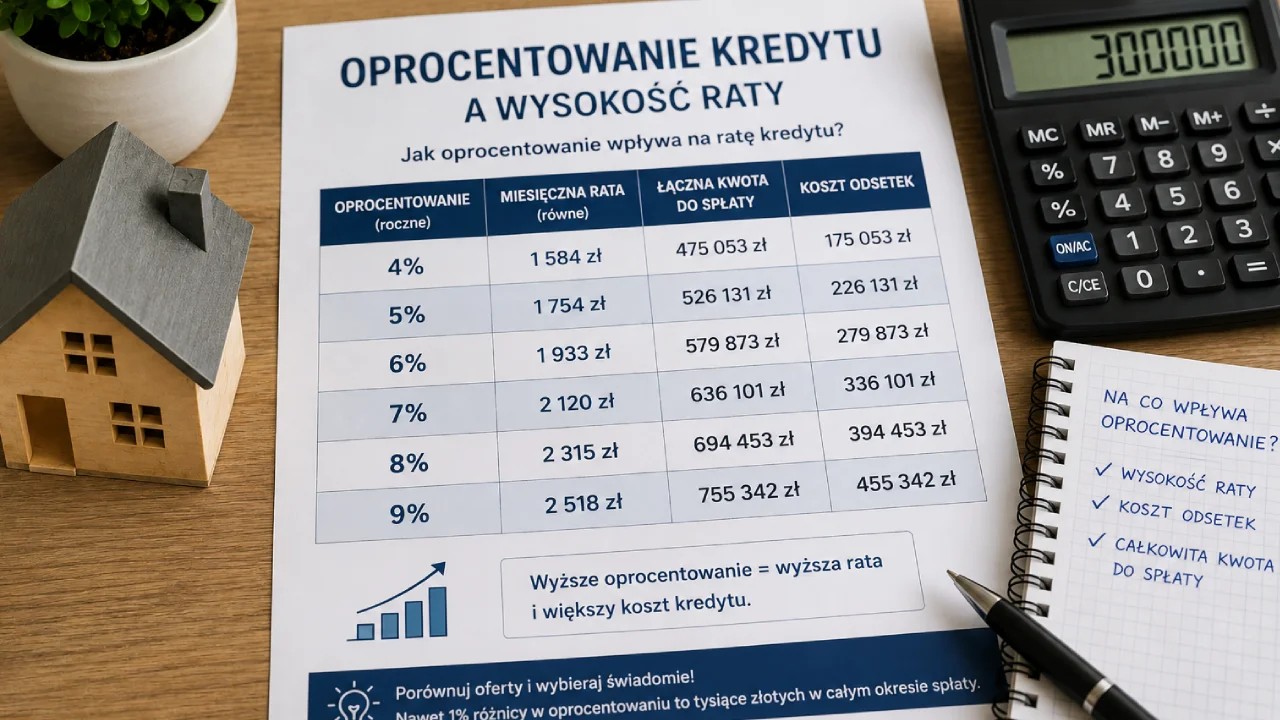
Orientacyjne raty dla różnych poziomów oprocentowania mogą wyglądać następująco:
| Oprocentowanie roczne | Orientacyjna rata miesięczna | Łączna kwota do spłaty | Szacunkowy koszt odsetek |
|---|---|---|---|
| 4% | około 1584 zł | około 475 053 zł | około 175 053 zł |
| 5% | około 1754 zł | około 526 131 zł | około 226 131 zł |
| 6% | około 1933 zł | około 579 873 zł | około 279 873 zł |
| 7% | około 2120 zł | około 636 101 zł | około 336 101 zł |
| 8% | około 2315 zł | około 694 453 zł | około 394 453 zł |
| 9% | około 2518 zł | około 755 342 zł | około 455 342 zł |
Wzrost oprocentowania z 5% do 8% podnosi ratę w tym przykładzie o ponad 560 zł miesięcznie.
Różnica w całkowitym koszcie odsetek wynosi natomiast ponad 168 tys. zł.
Takie porównanie pokazuje, dlaczego nie należy bagatelizować różnic w oprocentowaniu ofert kredytowych.
Dlaczego niewielka zmiana oprocentowania tak mocno wpływa na koszt?
Przy kredycie długoterminowym odsetki są naliczane przez wiele lat. Nawet niewielkie zwiększenie kosztu finansowania jest więc powtarzane przez dużą liczbę miesięcy.
Znaczenie mają trzy podstawowe elementy:
Wysoka kwota kredytu
Im większy kapitał, tym większa podstawa naliczania odsetek.
Różnica jednego punktu procentowego będzie miała znacznie większy wpływ na kredyt 500 000 zł niż na kredyt 20 000 zł.
Długi okres spłaty
Im dłużej trwa kredyt, tym więcej rat zawiera harmonogram i tym dłużej naliczane są odsetki.
Przy kredycie na 30 lat zmiana oprocentowania może mieć znacznie większy skutek niż przy zobowiązaniu spłacanym przez 3 lata.
Wolne zmniejszanie zadłużenia
W ratach równych kapitał jest na początku spłacany stosunkowo wolno. Znaczną część pierwszych rat stanowią odsetki.
Oznacza to, że bank przez dłuższy czas nalicza koszt od wysokiego salda zadłużenia.
Oprocentowanie nominalne a rzeczywisty koszt kredytu
Oprocentowanie nominalne nie pokazuje wszystkich kosztów związanych z kredytem.
Oprócz odsetek kredytobiorca może zapłacić również:
- prowizję,
- ubezpieczenie,
- opłatę za wycenę,
- koszt rachunku bankowego,
- koszt karty kredytowej,
- opłaty związane z dodatkowymi produktami,
- koszty zmiany warunków umowy.
Dlatego nie należy porównywać ofert wyłącznie na podstawie oprocentowania nominalnego.
Kredyt z niższym oprocentowaniem może okazać się droższy, jeżeli bank pobiera wysoką prowizję lub wymaga kosztownych produktów dodatkowych.
Oprocentowanie a RRSO
RRSO oznacza rzeczywistą roczną stopę oprocentowania. Wskaźnik uwzględnia oprocentowanie oraz część dodatkowych kosztów kredytu.
Może pomóc w porównaniu ofert, ale tylko wtedy, gdy dotyczą one:
- takiej samej kwoty,
- identycznego okresu spłaty,
- podobnego harmonogramu,
- podobnego rodzaju rat.
Nie powinno się porównywać bezpośrednio RRSO kredytu na 5 lat z RRSO zobowiązania rozłożonego na 20 lat.
Najlepiej analizować jednocześnie:
- oprocentowanie nominalne,
- RRSO,
- wysokość raty,
- całkowitą kwotę do zapłaty,
- prowizję,
- koszt ubezpieczeń,
- zasady wcześniejszej spłaty.
Oprocentowanie stałe i zmienne – najważniejsze różnice
Kredyt może mieć oprocentowanie zmienne lub okresowo stałe.
Oprocentowanie zmienne
Przy oprocentowaniu zmiennym wysokość raty może wzrastać lub spadać w trakcie spłaty.
Jeżeli koszt finansowania wzrośnie, kredytobiorca może otrzymać nowy harmonogram z wyższymi ratami.
Jeżeli oprocentowanie spadnie, rata może się zmniejszyć.
Zaletą tego rozwiązania jest możliwość skorzystania ze spadku oprocentowania. Wadą jest ryzyko wzrostu rat.
Oprocentowanie okresowo stałe
Przy okresowo stałym oprocentowaniu rata jest ustalona na określony czas, na przykład kilka lat.
W tym okresie zmiany warunków rynkowych nie wpływają bezpośrednio na wysokość raty.
Po zakończeniu okresu stałego oprocentowania bank przedstawia nowe warunki. Rata może wtedy wzrosnąć lub spaść.
Stałe oprocentowanie ułatwia planowanie budżetu, ale nie gwarantuje niezmienności rat przez cały okres kredytowania, jeżeli umowa obowiązuje kilkadziesiąt lat.
Czy oprocentowanie może zmienić się w trakcie kredytu?
Tak, jeżeli umowa przewiduje oprocentowanie zmienne albo kończy się okres obowiązywania stałej stopy.
Zmiana może nastąpić zgodnie z zasadami opisanymi w umowie kredytowej.
Kredytobiorca powinien dokładnie sprawdzić:
- jak obliczane jest oprocentowanie,
- jak często może się zmieniać,
- kiedy bank aktualizuje harmonogram,
- na jaki okres ustalono stałą stopę,
- co stanie się po zakończeniu tego okresu.
Nie należy zakładać, że rata widoczna w dniu podpisania umowy będzie obowiązywała przez kolejne 20 lub 30 lat.
Jak wzrost oprocentowania wpływa na ratę?
Przy kredycie ze zmienną stopą wzrost oprocentowania może zwiększyć ratę nawet o kilkaset złotych miesięcznie.
Załóżmy ponownie kredyt:
- 300 000 zł,
- okres spłaty 25 lat,
- raty równe.
Przy oprocentowaniu 5% rata wynosi orientacyjnie 1754 zł.
Przy oprocentowaniu 7% wzrasta do około 2120 zł.
Przy oprocentowaniu 9% wynosi już około 2518 zł.
Pomiędzy oprocentowaniem 5% i 9% występuje różnica około 764 zł miesięcznie.
Dla domowego budżetu oznacza to ponad 9 tys. zł dodatkowych wydatków rocznie.
Jak spadek oprocentowania wpływa na kredyt?
Spadek oprocentowania może obniżyć miesięczną ratę i całkowity koszt odsetek, o ile zmiana zostanie uwzględniona w harmonogramie.
Niższa rata oznacza większą miesięczną nadwyżkę finansową.
Kredytobiorca może wtedy:
- pozostawić niższą ratę,
- przeznaczyć różnicę na oszczędności,
- regularnie nadpłacać kredyt,
- skrócić okres spłaty.
Dobrym rozwiązaniem może być utrzymanie wcześniejszego poziomu miesięcznych wpłat i przeznaczanie oszczędności wynikającej ze spadku raty na nadpłaty.
Pozwala to szybciej zmniejszać zadłużenie i ograniczać kolejne odsetki.
Jak sprawdzić odporność budżetu na wzrost raty?
Przed zaciągnięciem kredytu warto przeprowadzić test bezpieczeństwa.
Nie należy ograniczać się do obliczenia raty przy aktualnym oprocentowaniu.
Dobrze jest sprawdzić również warianty:
- oprocentowanie wyższe o 1 punkt procentowy,
- oprocentowanie wyższe o 2 punkty procentowe,
- oprocentowanie wyższe o 3 punkty procentowe.
Jeżeli budżet nie poradzi sobie nawet z niewielkim wzrostem raty, kwota kredytu może być zbyt wysoka.
Do przeprowadzenia takich symulacji można wykorzystać kalkulator rat kredytu.
Jak obniżyć oprocentowanie kredytu?
Możliwość uzyskania niższego oprocentowania zależy od banku i sytuacji klienta.
Pomóc mogą między innymi:
- wysoki wkład własny,
- dobra historia kredytowa,
- stabilne dochody,
- niski poziom innych zobowiązań,
- porównanie ofert kilku banków,
- negocjowanie marży,
- refinansowanie kredytu,
- skorzystanie z usług pośrednika.
Niższe oprocentowanie nie zawsze oznacza jednak najtańszą ofertę.
Bank może uzależnić je od zakupu dodatkowych produktów, takich jak konto, karta, ubezpieczenie lub pakiet usług.
Trzeba sprawdzić, czy oszczędność na odsetkach przewyższy koszt tych produktów.
Czy wysoki wkład własny obniża oprocentowanie?
Wyższy wkład własny może zmniejszać ryzyko banku, ponieważ kredyt finansuje mniejszą część wartości nieruchomości.
W niektórych ofertach może to przełożyć się na korzystniejszą marżę lub niższe koszty dodatkowe.
Większy wkład własny ma także bezpośredni wpływ na wysokość raty, ponieważ kredytobiorca pożycza mniejszą kwotę.
Przykładowo przy nieruchomości wartej 500 000 zł różnica pomiędzy kredytem 450 000 zł i 350 000 zł będzie widoczna zarówno w wysokości raty, jak i całkowitej sumie odsetek.
Nie należy jednak przeznaczać wszystkich oszczędności na wkład własny. Warto zachować poduszkę finansową na nieprzewidziane wydatki.
Oprocentowanie a rodzaj rat
Zmiana oprocentowania wpływa zarówno na raty równe, jak i malejące.
W przypadku rat równych wzrost oprocentowania powoduje przeliczenie wysokości miesięcznej płatności.
Przy ratach malejących rośnie część odsetkowa. Największy wpływ jest widoczny na początku spłaty, gdy saldo zadłużenia pozostaje wysokie.
Raty malejące zazwyczaj generują niższy całkowity koszt odsetek, ponieważ kapitał jest spłacany szybciej.
Jednocześnie pierwsze płatności są wyższe, co może utrudniać uzyskanie wymaganej zdolności kredytowej.
Oprocentowanie a okres spłaty
Im dłuższy okres kredytowania, tym większy wpływ oprocentowania na całkowity koszt zobowiązania.
Przy krótkim kredycie odsetki są naliczane przez ograniczoną liczbę miesięcy.
Przy zobowiązaniu na 25 lub 30 lat nawet niewielka różnica oprocentowania może zostać powielona przez setki rat.
Z tego powodu warto porównać nie tylko kilka poziomów oprocentowania, ale również kilka okresów spłaty.
Czasami niewielkie skrócenie okresu kredytowania pozwala znacząco ograniczyć koszt odsetek bez bardzo dużego wzrostu raty.
Czy nadpłata zmniejsza wpływ wysokiego oprocentowania?
Tak. Nadpłata zmniejsza kapitał pozostały do spłaty.
Odsetki są później naliczane od niższego salda, dlatego całkowity koszt zobowiązania maleje.
Im wyższe oprocentowanie, tym większe znaczenie może mieć nadpłacanie kredytu.
Największy efekt przynoszą zwykle nadpłaty dokonywane na początku okresu spłaty, gdy kapitał jest jeszcze wysoki.
Po nadpłacie można zazwyczaj wybrać:
- obniżenie miesięcznej raty,
- skrócenie okresu spłaty.
Skrócenie okresu najczęściej pozwala mocniej ograniczyć sumę przyszłych odsetek.
Refinansowanie kredytu przy wysokim oprocentowaniu
Refinansowanie polega na przeniesieniu kredytu do innego banku na nowych warunkach.
Może być opłacalne, gdy nowa oferta zapewnia:
- niższe oprocentowanie,
- niższą marżę,
- mniejsze opłaty,
- korzystniejsze zasady nadpłaty,
- lepsze warunki dodatkowych produktów.
Przed podjęciem decyzji należy uwzględnić wszystkie koszty przeniesienia kredytu.
Mogą pojawić się między innymi:
- prowizja nowego banku,
- koszt wyceny nieruchomości,
- opłaty sądowe,
- koszt ubezpieczeń,
- opłaty związane z wcześniejszą spłatą.
Samo niższe oprocentowanie nie gwarantuje, że refinansowanie będzie opłacalne.
Jak porównywać oferty kredytowe?
Najlepiej porównywać oferty dla tej samej:
- kwoty kredytu,
- długości okresu spłaty,
- wysokości wkładu własnego,
- formy rat,
- sytuacji kredytobiorcy.
Należy sprawdzić:
- oprocentowanie nominalne,
- rodzaj oprocentowania,
- okres obowiązywania stałej stopy,
- RRSO,
- miesięczną ratę,
- całkowity koszt,
- prowizję,
- koszt ubezpieczeń,
- warunki nadpłaty.
Nie należy podejmować decyzji wyłącznie na podstawie reklamy z niską ratą albo atrakcyjnym oprocentowaniem.
Jak użyć kalkulatora do porównania oprocentowania?
Aby sprawdzić wpływ oprocentowania na ratę, należy pozostawić bez zmian:
- kwotę kredytu,
- okres spłaty,
- rodzaj rat.
Następnie trzeba zmieniać wyłącznie oprocentowanie.
Warto wykonać symulacje dla kilku wartości, na przykład:
- 5%,
- 6%,
- 7%,
- 8%,
- 9%.
Dzięki temu można zobaczyć, jak zmieniają się:
- miesięczna rata,
- suma wszystkich płatności,
- koszt odsetek.
Takie porównanie wykonasz w naszym kalkulatorze kredytu.
Najczęstsze błędy podczas oceny oprocentowania
Jednym z najczęstszych błędów jest uznawanie oprocentowania nominalnego za całkowity koszt kredytu.
Do innych błędów należą:
- pomijanie prowizji,
- nieuwzględnianie kosztów ubezpieczeń,
- brak symulacji wzrostu raty,
- porównywanie ofert o różnych okresach spłaty,
- ignorowanie warunków oprocentowania stałego,
- nieuwzględnianie kosztów dodatkowych produktów,
- wybór kredytu wyłącznie na podstawie wysokości pierwszej raty.
Dobra analiza powinna obejmować cały harmonogram oraz wszystkie obowiązkowe koszty.
Oprocentowanie kredytu a wysokość raty – podsumowanie
Im wyższe oprocentowanie kredytu, tym wyższa miesięczna rata i większy całkowity koszt odsetek.
Wpływ oprocentowania jest szczególnie duży przy wysokich kwotach kredytów oraz długich okresach spłaty.
Przy kredycie 300 000 zł na 25 lat wzrost oprocentowania z 5% do 8% może podnieść orientacyjną ratę z około 1754 zł do około 2315 zł. Różnica wynosi ponad 560 zł miesięcznie.
Przed podpisaniem umowy warto przeprowadzić kilka symulacji, uwzględniając także możliwość wzrostu oprocentowania.
Skorzystaj z naszego kalkulatora rat kredytu, aby porównać różne warianty i sprawdzić, czy planowana rata będzie bezpieczna dla domowego budżetu.
Przedstawione obliczenia mają charakter orientacyjny i nie stanowią oferty banku. Ostateczna wysokość raty zależy od warunków umowy, dodatkowych opłat oraz sposobu naliczania odsetek.