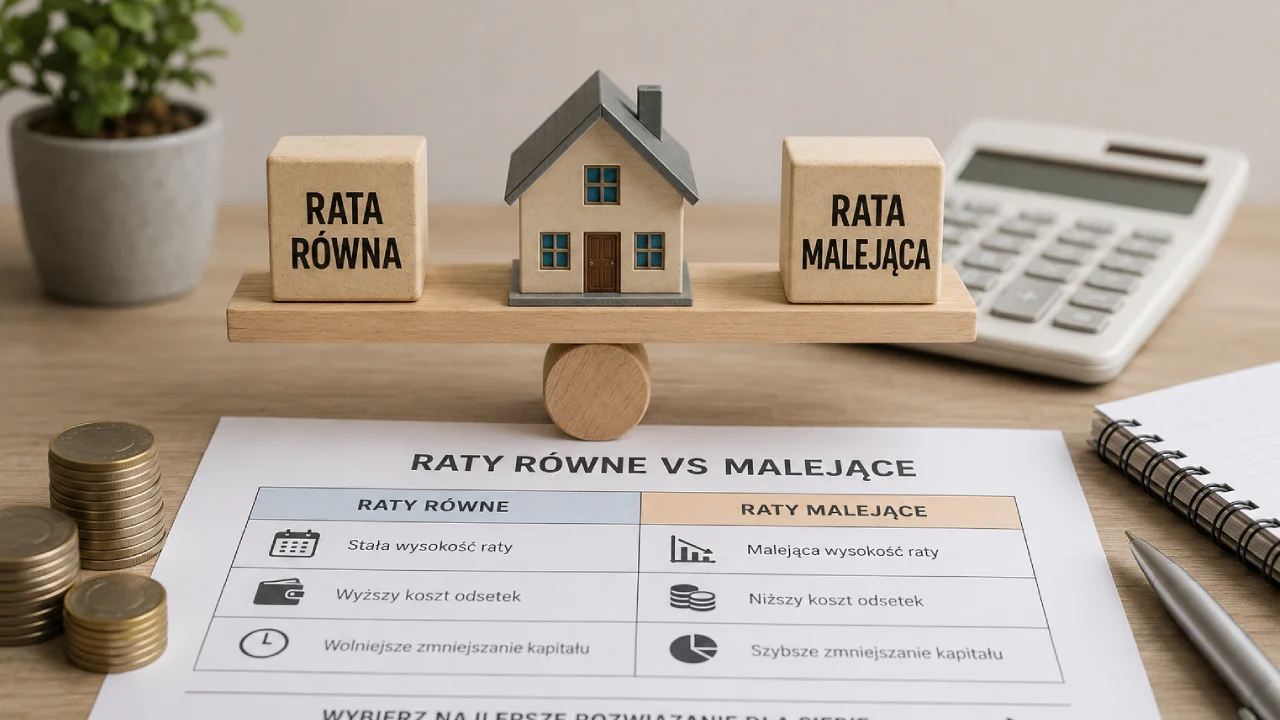
Wybór rodzaju rat może mieć duży wpływ nie tylko na wysokość pierwszych miesięcznych płatności, ale również na całkowity koszt kredytu. Bank może zaproponować raty równe albo malejące, a różnica między nimi nie sprowadza się wyłącznie do tego, czy rata pozostaje na podobnym poziomie, czy stopniowo spada.
Raty równe są zazwyczaj łatwiejsze do udźwignięcia na początku spłaty. Raty malejące wymagają większych wydatków w pierwszych miesiącach, ale pozwalają szybciej zmniejszać zadłużenie i ograniczyć wysokość naliczanych odsetek.
Nie ma jednak jednego rozwiązania najlepszego dla wszystkich. Wybór powinien zależeć od wysokości dochodów, domowego budżetu, zdolności kredytowej, planowanego okresu spłaty oraz tego, czy zamierzamy wcześniej nadpłacać kredyt.
Czym są raty równe?
Raty równe, nazywane również ratami annuitetowymi, mają przez ustalony okres pozostawać na podobnym poziomie. Każda rata składa się z dwóch części:
- części kapitałowej, czyli spłaty pożyczonej kwoty,
- części odsetkowej, czyli wynagrodzenia banku za udostępnienie pieniędzy.
Na początku okresu kredytowania większą część raty stanowią odsetki, a mniejszą kapitał. Z upływem czasu proporcje stopniowo się zmieniają. Część odsetkowa maleje, natomiast część kapitałowa rośnie.
Nie oznacza to jednak, że rata zawsze będzie identyczna przez cały okres kredytowania. Przy kredycie ze zmiennym oprocentowaniem może się ona zmieniać wraz ze zmianą oprocentowania. Określenie „rata równa” odnosi się przede wszystkim do sposobu wyliczania harmonogramu spłaty przy danym poziomie oprocentowania.
Największą zaletą rat równych jest niższe obciążenie na początku spłaty. Dzięki temu mogą być łatwiejsze do zaakceptowania przez osoby, które nie chcą przeznaczać dużej części miesięcznych dochodów na pierwsze raty kredytu.
Czym są raty malejące?
W przypadku rat malejących część kapitałowa jest rozłożona równomiernie na cały okres kredytowania. Do każdej części kapitałowej doliczane są odsetki naliczane od aktualnego salda zadłużenia.
Pierwsza rata jest najwyższa, ponieważ odsetki obliczane są od niemal całej pożyczonej kwoty. W kolejnych miesiącach zadłużenie stopniowo się zmniejsza, dlatego naliczane od niego odsetki również są coraz niższe. W efekcie każda kolejna rata powinna być niższa od poprzedniej, o ile oprocentowanie pozostaje na tym samym poziomie.
Przy ratach malejących kapitał spłacany jest szybciej niż przy ratach równych. Z tego powodu łączna suma odsetek najczęściej okazuje się niższa.
Trzeba jednak przygotować się na większe wydatki na początku kredytowania. Wyższa pierwsza rata może także wpływać na ocenę zdolności kredytowej, ponieważ bank bierze pod uwagę poziom miesięcznego obciążenia dochodów.
Raty równe i malejące – najważniejsze różnice
Najłatwiej porównać oba rozwiązania pod kątem miesięcznej raty, tempa spłaty kapitału oraz całkowitego kosztu odsetek.
Wysokość pierwszej raty
Przy ratach równych pierwsza płatność jest zazwyczaj niższa niż pierwsza rata malejąca dla tej samej kwoty kredytu, okresu spłaty i oprocentowania.
Raty równe mogą być więc korzystniejsze dla osób, które potrzebują zachować większą część miesięcznego dochodu na bieżące wydatki.
Całkowity koszt odsetek
Przy ratach malejących kapitał jest spłacany szybciej. Bank nalicza więc odsetki od coraz niższego salda zadłużenia.
W rezultacie łączny koszt odsetek może być wyraźnie niższy niż przy ratach równych. Różnica staje się szczególnie widoczna przy wysokiej kwocie kredytu oraz długim okresie spłaty.
Zdolność kredytowa
Bank podczas badania zdolności kredytowej sprawdza między innymi, czy dochody kredytobiorcy pozwalają na regulowanie miesięcznych zobowiązań.
Ponieważ pierwsza rata malejąca jest wyższa, uzyskanie kredytu w takim wariancie może wymagać większej zdolności kredytowej. Osoba, która nie otrzyma odpowiedniej kwoty kredytu z ratami malejącymi, może nadal kwalifikować się do podobnego finansowania z ratami równymi.
Planowanie domowego budżetu
Raty równe są bardziej przewidywalne, szczególnie gdy kredyt ma stałe oprocentowanie. Łatwiej uwzględnić je w miesięcznym budżecie, ponieważ wysokość płatności nie zmniejsza się co miesiąc.
Raty malejące są najtrudniejsze na początku spłaty. Później obciążenie domowego budżetu systematycznie spada, co może być korzystne dla osób myślących o zmniejszeniu kosztów życia w kolejnych latach.
Rata równa czy malejąca – co jest tańsze?
Pod względem samego kosztu odsetek korzystniejsze są zazwyczaj raty malejące. Wynika to z szybszego zmniejszania kapitału pozostałego do spłaty.
Nie oznacza to jednak automatycznie, że każda osoba powinna zdecydować się właśnie na ten wariant. Niższy koszt całkowity nie zawsze jest ważniejszy od zachowania bezpiecznej rezerwy finansowej.
Jeżeli wysoka rata początkowa miałaby pochłaniać większość miesięcznych dochodów, wybór rat malejących mógłby nadmiernie obciążyć budżet. Nawet tańszy kredyt nie jest dobrym rozwiązaniem, jeżeli po opłaceniu raty zabraknie pieniędzy na codzienne wydatki, naprawę samochodu, leczenie lub inne nieprzewidziane koszty.
Przed podjęciem decyzji warto przeprowadzić własną symulację. Nasz kalkulator kredytu pozwala porównać raty równe i malejące dla wskazanej kwoty, oprocentowania oraz okresu kredytowania.
Przykładowe porównanie rat
Załóżmy, że kredytobiorca pożycza 300 000 zł na 25 lat, czyli 300 miesięcy. Oprocentowanie kredytu wynosi 7% w skali roku.
W przypadku rat równych miesięczne zobowiązanie na początku będzie niższe niż pierwsza rata malejąca. Rata pozostanie na podobnym poziomie, dopóki nie zmieni się oprocentowanie.
Przy ratach malejących pierwsze płatności będą wyższe, ale z każdym miesiącem ich wysokość będzie stopniowo spadać. Jednocześnie szybciej będzie zmniejszać się kwota kapitału, od której bank nalicza odsetki.
Dokładny wynik zależy od wprowadzonych parametrów oraz sposobu naliczania płatności. Dlatego zamiast opierać się wyłącznie na jednym przykładowym wyliczeniu, najlepiej sprawdzić kilka scenariuszy:
- różne okresy spłaty,
- różne poziomy oprocentowania,
- raty równe i malejące,
- wyższą oraz niższą kwotę kredytu.
Możesz to zrobić za pomocą kalkulatora rat kredytu, który pokazuje wysokość raty, sumę do spłaty oraz orientacyjny koszt odsetek.
Kiedy warto wybrać raty równe?
Raty równe mogą być rozsądnym rozwiązaniem dla osób, które:
- chcą płacić niższą ratę w pierwszych latach,
- potrzebują większej przewidywalności domowego budżetu,
- mają ograniczoną zdolność kredytową,
- nie dysponują dużą miesięczną nadwyżką finansową,
- wolą zachować część pieniędzy jako poduszkę bezpieczeństwa,
- planują w przyszłości nadpłacać kredyt.
Ten wariant może być wygodniejszy dla młodych osób, które spodziewają się wzrostu dochodów w kolejnych latach, ale obecnie nie chcą nadmiernie obciążać swojego budżetu.
Raty równe mogą być również lepsze w sytuacji, gdy kredytobiorca oprócz kredytu ponosi wysokie koszty utrzymania mieszkania, wychowania dzieci, remontu lub zakupu wyposażenia.
Kiedy warto wybrać raty malejące?
Raty malejące mogą być odpowiednie dla osób, które:
- osiągają stabilne i stosunkowo wysokie dochody,
- mogą pozwolić sobie na wyższą ratę początkową,
- chcą ograniczyć całkowity koszt odsetek,
- zależy im na szybszym zmniejszaniu zadłużenia,
- przewidują, że w przyszłości ich dochody mogą się obniżyć,
- chcą, aby miesięczne obciążenie stopniowo malało.
Takie rozwiązanie może zainteresować osoby znajdujące się obecnie w najlepszym okresie zarobkowym, które wolą ponieść większy koszt na początku, aby płacić mniej w kolejnych latach.
Czy wcześniejsza spłata zmienia opłacalność wyboru?
Planowana wcześniejsza spłata może mieć duże znaczenie przy porównywaniu obu wariantów.
Jeżeli kredytobiorca zamierza regularnie nadpłacać zobowiązanie, może szybciej zmniejszać kapitał również przy ratach równych. W ten sposób ogranicza podstawę, od której naliczane są kolejne odsetki.
Przy częstych nadpłatach różnica między kosztami rat równych i malejących może się zmniejszyć. Wszystko zależy jednak od:
- wysokości nadpłat,
- momentu ich dokonywania,
- pozostałego okresu kredytowania,
- oprocentowania,
- sposobu rozliczenia nadpłaty przez bank.
Największy wpływ na koszt kredytu mają zazwyczaj nadpłaty wykonane we wcześniejszym okresie spłaty, kiedy saldo zadłużenia jest jeszcze wysokie.
Na co uważać podczas porównywania ofert?
Sam rodzaj rat nie wystarczy do oceny, czy dana oferta kredytowa jest korzystna. Trzeba uwzględnić również pozostałe koszty i warunki.
Przed podpisaniem umowy warto sprawdzić:
- oprocentowanie nominalne,
- RRSO,
- prowizję za udzielenie kredytu,
- koszt ubezpieczenia,
- koszt dodatkowych produktów bankowych,
- zasady zmiany oprocentowania,
- warunki wcześniejszej spłaty,
- całkowitą kwotę do zapłaty.
Może się zdarzyć, że oferta z niższym oprocentowaniem będzie wymagała wykupienia dodatkowego ubezpieczenia, karty kredytowej albo płatnego rachunku. Dlatego należy porównywać całkowite koszty, a nie tylko wysokość miesięcznej raty.
Czy najniższa rata oznacza najtańszy kredyt?
Nie. Niska rata miesięczna może wynikać z bardzo długiego okresu kredytowania.
Wydłużenie spłaty z 20 do 30 lat może zauważalnie zmniejszyć miesięczne obciążenie, ale jednocześnie oznacza naliczanie odsetek przez dodatkowe 10 lat. W efekcie kredytobiorca może oddać bankowi znacznie więcej pieniędzy.
Dlatego przy porównywaniu wariantów należy patrzeć jednocześnie na:
- wysokość miesięcznej raty,
- liczbę rat,
- całkowitą sumę do spłaty,
- całkowity koszt odsetek.
Dopiero zestawienie tych wartości pokazuje rzeczywisty finansowy skutek wyboru.
Raty równe czy malejące – podsumowanie
Raty równe zapewniają niższe obciążenie na początku spłaty i ułatwiają planowanie domowego budżetu. Mogą być również łatwiej dostępne dla osób z mniejszą zdolnością kredytową.
Raty malejące zaczynają się od wyższego poziomu, ale umożliwiają szybszą spłatę kapitału. Dzięki temu całkowity koszt odsetek jest zazwyczaj niższy, a kolejne miesięczne płatności stopniowo się zmniejszają.
Wybór nie powinien opierać się wyłącznie na pytaniu, który wariant jest tańszy. Równie ważne są bezpieczeństwo finansowe, wysokość dochodów, posiadane oszczędności i odporność domowego budżetu na nieprzewidziane wydatki.
Przed podjęciem decyzji warto porównać oba warianty na konkretnych liczbach. Wprowadź kwotę finansowania, oprocentowanie oraz okres spłaty do naszego kalkulatora kredytu i sprawdź, jak zmieni się rata oraz całkowity koszt zobowiązania.
Obliczenia wykonane za pomocą kalkulatora mają charakter orientacyjny. Ostateczna wysokość rat i całkowity koszt kredytu zależą od warunków przedstawionych przez bank.